Keuangan Pribadi
Dana Darurat: Berapa Idealnya, Cara Menghitung, dan Cara Mengumpulkannya dari Gaji Bulanan
Hitung target dana darurat dari pengeluaran wajib, bagi menjadi tahap 1, 3, dan 9 bulan, lalu kumpulkan lewat setoran rutin di hari gajian. Contoh keluarga fiktif dengan angka lengkap.
Oleh Tim Budgetku
9 menit baca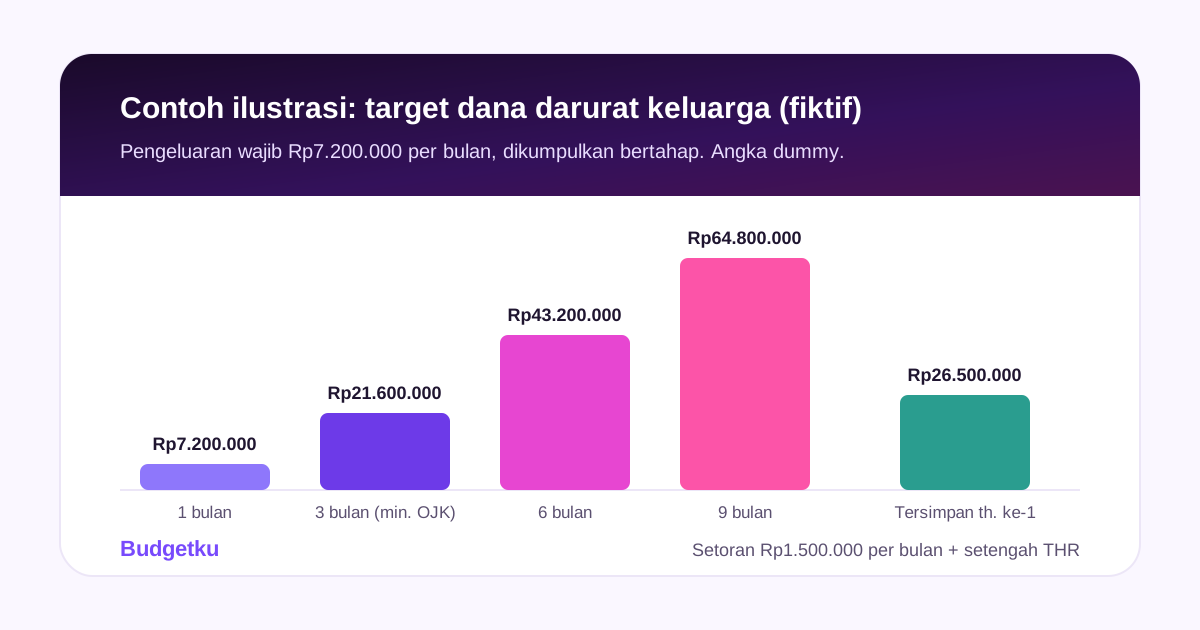
Dalam artikel ini
Dana darurat adalah uang cadangan untuk kejadian yang tidak direncanakan: kehilangan penghasilan, sakit, atau kerusakan mendesak. Pertanyaan yang paling sering muncul ada dua: berapa jumlah yang cukup, dan bagaimana mengumpulkannya kalau gaji sudah habis untuk kebutuhan bulanan.
Artikel ini menjawab keduanya dengan satu keluarga fiktif. Kita hitung target dana daruratnya dari pengeluaran wajib, bagi targetnya menjadi beberapa tahap, lalu susun rencana setoran bulanan sampai target tercapai.
Apa itu dana darurat?
Dana darurat adalah uang yang disisihkan khusus untuk keadaan darurat dan disimpan terpisah dari uang belanja sehari-hari. Fungsinya menjaga kebutuhan pokok tetap terbayar ketika penghasilan berhenti atau ada biaya besar mendadak, tanpa harus berutang atau menjual barang.
Dana darurat berbeda dengan tabungan untuk tujuan tertentu. Tabungan liburan, uang Lebaran, atau biaya daftar ulang sekolah sudah bisa diperkirakan waktunya, jadi sebaiknya punya pos sendiri, seperti pos tahunan di anggaran rumah tangga. Dana darurat dipakai untuk hal yang waktunya tidak bisa diperkirakan.
Berapa dana darurat yang ideal?
Tidak ada aturan yang mewajibkan angka tertentu. Sikapi Uangmu, situs edukasi keuangan Otoritas Jasa Keuangan (OJK), menyebut dana darurat sebaiknya cukup untuk setidaknya 3–6 bulan pengeluaran hidup. Untuk yang sudah berkeluarga atau punya tanggungan, angkanya setidaknya 9–12 kali pengeluaran bulanan. Jadi tiga kali pengeluaran bulanan adalah batas bawahnya:
| Kondisi | Patokan |
|---|---|
| KondisiLajang, tanpa tanggungan | Patokan3–6 kali pengeluaran bulanan |
| KondisiBerkeluarga atau punya tanggungan | Patokan9–12 kali pengeluaran bulanan |
| KondisiPenghasilan tidak tetap (pekerja lepas, pemilik usaha) | PatokanAmbil ujung atas rentang di atas |
Dua baris pertama mengikuti angka di situs OJK. Baris ketiga adalah kebiasaan yang umum dipakai perencana keuangan, karena penghasilan yang naik turun lebih sulit diandalkan saat keadaan darurat. Angka di tabel ini patokan, bukan rumus pasti. Pilih ujung yang lebih tinggi kalau penghasilan Anda bergantung pada satu orang, pekerjaan Anda mudah terdampak kondisi ekonomi, atau ada anggota keluarga yang sering butuh biaya kesehatan.
Cara menghitung target dana darurat
Hitung dari pengeluaran wajib, bukan dari gaji dan bukan dari seluruh pengeluaran. Pengeluaran wajib adalah biaya yang tetap harus dibayar walaupun penghasilan berhenti:
- tempat tinggal: sewa atau cicilan rumah;
- belanja dapur dan kebutuhan rumah;
- listrik, air, dan gas;
- transportasi;
- kebutuhan anak, seperti sekolah, susu, dan popok;
- cicilan yang tidak bisa ditunda;
- iuran kesehatan dan obat rutin;
- pulsa dan internet.
Makan di luar, hiburan, belanja pakaian, liburan, serta setoran tabungan dan investasi tidak ikut dihitung. Saat keadaan darurat, pos-pos itu bisa dihentikan sementara.
Rumusnya:
Target dana darurat = pengeluaran wajib per bulan × jumlah bulan
Untuk mendapatkan angka pengeluaran wajib yang realistis, lihat catatan pengeluaran dua sampai tiga bulan terakhir, lalu ambil rata-ratanya. Kalau belum punya catatan, mulai dari cara mencatat pengeluaran harian.
Contoh: target dana darurat keluarga Fulan dan Fulanah
Fulan karyawan swasta dengan gaji bersih Rp7.000.000 per bulan. Fulanah desainer lepas dengan penghasilan yang naik turun, rata-rata Rp3.000.000 per bulan. Mereka punya satu anak berumur empat tahun, tinggal di rumah kontrakan, dan saat ini sudah punya tabungan Rp5.000.000.
Dari catatan tiga bulan terakhir, pengeluaran wajib mereka seperti ini:
| Pengeluaran wajib | Per bulan |
|---|---|
| Pengeluaran wajibSewa rumah | Per bulanRp2.000.000 |
| Pengeluaran wajibBelanja dapur dan kebutuhan rumah | Per bulanRp2.200.000 |
| Pengeluaran wajibCicilan motor | Per bulanRp800.000 |
| Pengeluaran wajibKebutuhan anak (PAUD, susu, popok) | Per bulanRp700.000 |
| Pengeluaran wajibListrik, air, dan gas | Per bulanRp500.000 |
| Pengeluaran wajibTransportasi | Per bulanRp400.000 |
| Pengeluaran wajibKesehatan (iuran dan obat) | Per bulanRp300.000 |
| Pengeluaran wajibPulsa dan internet | Per bulanRp300.000 |
| Pengeluaran wajibTotal pengeluaran wajib | Per bulanRp7.200.000 |
Makan di luar dan hiburan sekitar Rp600.000 per bulan tidak dimasukkan.
Karena sudah berkeluarga dan punya anak, mereka memakai patokan 9–12 kali pengeluaran bulanan dan memilih ujung bawahnya, 9 bulan, sebagai target pertama. Supaya tidak terasa mustahil, targetnya dibagi menjadi tiga tahap:
| Tahap | Hitungan | Jumlah |
|---|---|---|
| Tahap1. Cadangan awal (1 bulan) | HitunganRp7.200.000 × 1 | JumlahRp7.200.000 |
| Tahap2. Minimal saran OJK (3 bulan) | HitunganRp7.200.000 × 3 | JumlahRp21.600.000 |
| Tahap3. Target keluarga (9 bulan) | HitunganRp7.200.000 × 9 | JumlahRp64.800.000 |
Angka Rp64,8 juta memang besar. Karena itu tahap pertama dan kedua penting: tahap pertama sudah cukup untuk menutup perbaikan mendadak, dan tahap kedua memberi waktu tiga bulan untuk bangkit kalau salah satu penghasilan berhenti.
Cara mengumpulkan dana darurat dari gaji bulanan
Fulan dan Fulanah menyisihkan 15% dari penghasilan gabungan, yaitu Rp1.500.000 per bulan, di hari gajian, sebelum uang dipakai untuk hal lain. Kalau Anda memakai metode 50/30/20, setoran ini diambil dari porsi 20% untuk tabungan.
Dengan penghasilan Rp10.000.000, pembagiannya menjadi:
| Pos | Per bulan |
|---|---|
| PosPengeluaran wajib | Per bulanRp7.200.000 |
| PosSetoran dana darurat | Per bulanRp1.500.000 |
| PosMakan di luar dan hiburan | Per bulanRp600.000 |
| PosLain-lain dan cadangan kecil | Per bulanRp700.000 |
| PosTotal | Per bulanRp10.000.000 |
Selain setoran rutin, mereka sepakat memasukkan setengah THR Fulan, Rp3.500.000 per tahun, ke dana darurat. Kalau Fulanah mendapat proyek besar, setengah dari kelebihan di atas Rp3.000.000 juga masuk. Tambahan dari Fulanah tidak dihitung di proyeksi berikut agar perkiraannya tetap aman.
| Waktu | Setoran tahun itu | Saldo dana darurat | Setara pengeluaran wajib |
|---|---|---|---|
| WaktuSaat mulai | Setoran tahun itu— | Saldo dana daruratRp5.000.000 | Setara pengeluaran wajib0,7 bulan |
| WaktuAkhir tahun ke-1 | Setoran tahun ituRp21.500.000 | Saldo dana daruratRp26.500.000 | Setara pengeluaran wajib3,7 bulan |
| WaktuAkhir tahun ke-2 | Setoran tahun ituRp21.500.000 | Saldo dana daruratRp48.000.000 | Setara pengeluaran wajib6,7 bulan |
| WaktuAkhir tahun ke-3 | Setoran tahun ituRp21.500.000 | Saldo dana daruratRp69.500.000 | Setara pengeluaran wajib9,7 bulan |
Setoran per tahun Rp21.500.000 berasal dari Rp1.500.000 × 12 ditambah setengah THR Rp3.500.000. Tahap pertama tercapai di bulan kedua, tahap kedua di tahun pertama, dan target 9 bulan tercapai di tahun ketiga.
Beberapa hal yang membuat rencana ini berjalan:
- Setor di hari gajian, bukan di akhir bulan. Uang yang tersisa di akhir bulan hampir selalu lebih kecil dari rencana.
- Pakai transfer otomatis kalau bank Anda menyediakannya, supaya setoran tidak bergantung pada ingatan.
- Mulai dari jumlah yang sanggup dijalankan. Rp300.000 per bulan yang rutin lebih baik daripada Rp1.500.000 yang berhenti di bulan ketiga. Naikkan jumlahnya setiap kali penghasilan naik.
- Masukkan sebagian uang tak terduga, seperti THR, bonus, atau hasil menjual barang yang tidak terpakai.
Di mana menyimpan dana darurat?
Dana darurat harus mudah dicairkan dan nilainya tidak mudah turun. Imbal hasil bukan tujuan utamanya. Cara yang banyak dipakai adalah membaginya menjadi dua lapis:
- Lapis pertama, sekitar satu bulan pengeluaran wajib, di rekening tabungan terpisah dari rekening gaji. Bisa ditarik kapan saja, tetapi tidak dipakai untuk transaksi harian. Sebaiknya kartunya tidak ikut dibawa di dompet.
- Lapis kedua, sisanya, di tempat yang masih likuid dengan risiko rendah, misalnya deposito bertenor pendek atau reksa dana pasar uang.
Perhatikan sifat masing-masing:
- Deposito. Bunganya sudah ditentukan di awal. Pencairan sebelum jatuh tempo bisa dikenai penalti atau kehilangan bunga, tergantung ketentuan bank.
- Reksa dana pasar uang. Bukan simpanan bank, dan nilainya bisa naik turun walaupun biasanya relatif stabil. Uang hasil pencairan tidak langsung masuk ke rekening. Prosesnya biasanya beberapa hari kerja, dan batas waktunya diatur oleh OJK. Jadi tetap tidak secepat menarik tabungan.
Instrumen yang nilainya bisa turun tajam dalam waktu singkat, seperti saham atau kripto, tidak cocok untuk dana darurat. Emas juga kurang cocok untuk porsi yang mungkin dipakai dalam waktu dekat, karena harganya naik turun dan ada selisih harga beli dan jual.
Kapan dana darurat boleh dipakai?
Ajukan tiga pertanyaan sebelum mengambilnya: apakah kejadian ini tidak terduga, mendesak, dan memang perlu? Contoh yang memenuhi ketiganya:
- kehilangan pekerjaan atau penghasilan turun drastis;
- biaya pengobatan yang tidak ditanggung asuransi;
- perbaikan mendesak, misalnya motor yang dipakai untuk bekerja atau atap rumah yang bocor;
- keluarga dekat yang membutuhkan bantuan darurat.
Yang bukan darurat: diskon besar, ponsel baru, liburan, dan biaya yang sudah bisa diperkirakan seperti Lebaran atau daftar ulang sekolah. Biaya seperti itu lebih baik disiapkan sedikit demi sedikit lewat tabungan terpisah.
Setelah dana darurat terpakai, jadikan mengisinya kembali sebagai prioritas. Kurangi pos keinginan sementara sampai saldonya kembali ke tahap yang sudah dicapai.
Kesalahan umum soal dana darurat
- Menghitung dari gaji, bukan dari pengeluaran wajib. Target jadi tidak sesuai kebutuhan, bisa terlalu kecil atau terlalu besar.
- Menyimpannya di rekening yang sama dengan uang harian. Saldo tercampur sehingga dana darurat terpakai sedikit demi sedikit tanpa terasa.
- Menaruhnya di instrumen berisiko. Saat dibutuhkan, nilainya bisa sedang turun.
- Memakainya untuk biaya yang bisa diperkirakan. Akibatnya dana darurat tidak pernah benar-benar terkumpul.
- Tidak mengisi ulang setelah dipakai.
- Langsung mengejar target penuh lalu menyerah. Mulai dari tahap satu bulan, kemudian tiga bulan.
- Tidak memperbarui target. Hitung ulang ketika ada perubahan besar, misalnya anak lahir, pindah rumah, atau cicilan baru.
Mengumpulkan dana darurat dengan Budgetku
Budgetku mencatat keuangan Anda, tetapi tidak memindahkan uang di bank. Setoran tetap Anda lakukan lewat aplikasi bank atau dompet digital. Yang dibantu Budgetku adalah menghitung target, menjaga setoran tetap rutin, dan melihat perkembangannya:
- Hitung pengeluaran wajib dari catatan. Di menu Laporan, pilih rentang tiga bulan terakhir. Laporan pengeluaran per kategori menunjukkan berapa yang keluar untuk sewa, belanja dapur, transportasi, dan seterusnya. Laporan tersedia di semua paket, termasuk Free.
- Buat akun tersendiri bernama Dana darurat, sesuai rekening tempat Anda menyimpannya. Jumlah akun di Budgetku tidak dibatasi di semua paket, jadi saldo dana darurat terlihat terpisah dari uang harian.
- Buat transaksi terjadwal berjenis transfer dari akun gaji ke akun Dana darurat, misalnya setiap tanggal gajian. Pilih mode Otomatis agar transfernya tercatat sendiri di tanggalnya, atau mode Pengingat agar Anda diingatkan lewat email dan dashboard lalu mencatatnya setelah benar-benar mentransfer di bank. Paket Free bisa menyimpan hingga tiga transaksi terjadwal. Paket Pro tidak dibatasi.
- Pasang anggaran untuk pos keinginan. Anggaran bulanan per kategori, misalnya Makan di luar dan Hiburan, membantu menjaga sisa uang cukup untuk setoran. Realisasinya dihitung otomatis dari transaksi yang Anda catat.
Kalau keuangan rumah tangga dikelola berdua, paket Pro memungkinkan sampai tiga orang memakai workspace yang sama. Lihat juga aplikasi keuangan pribadi Budgetku untuk fitur lainnya.
FAQ
Dana darurat dihitung dari gaji atau dari pengeluaran?
Dari pengeluaran wajib per bulan, yaitu biaya yang tetap harus dibayar walaupun penghasilan berhenti. Makan di luar, hiburan, serta setoran tabungan dan investasi tidak ikut dihitung.
Berapa dana darurat untuk yang belum menikah?
Situs edukasi OJK, Sikapi Uangmu, menyebut setidaknya tiga sampai enam bulan pengeluaran hidup. Kalau penghasilan Anda tidak tetap atau ada orang lain yang bergantung pada Anda, ambil ujung atasnya atau lebih.
Apakah dana darurat boleh disimpan dalam bentuk emas atau saham?
Saham kurang cocok karena nilainya bisa turun tajam tepat ketika uangnya dibutuhkan. Emas juga naik turun dan ada selisih harga beli dan jual, jadi tidak ideal untuk porsi yang mungkin dipakai dalam waktu dekat. Simpan sebagian besar dana darurat di tempat yang mudah dicairkan dan nilainya stabil.
Lebih dulu mengumpulkan dana darurat atau melunasi utang?
Banyak orang memakai urutan ini: kumpulkan cadangan awal sekitar satu bulan pengeluaran wajib, lalu fokus melunasi utang berbunga tinggi, kemudian lanjutkan dana darurat sampai target. Cadangan awal mencegah Anda berutang lagi saat ada kejadian mendadak di tengah proses melunasi.
Apakah dana darurat termasuk porsi 20% di metode 50/30/20?
Ya. Selama dana darurat belum terkumpul, sebagian besar porsi 20% bisa diarahkan ke sana. Setelah targetnya tercapai, porsi itu bisa dialihkan ke tujuan lain.
Apa yang harus dilakukan setelah dana darurat terpakai?
Jadikan mengisinya kembali sebagai prioritas. Kurangi pengeluaran keinginan sementara waktu, dan arahkan setoran rutin serta uang tambahan seperti bonus ke dana darurat sampai saldonya kembali ke tahap sebelumnya.
Mulai catat keuangan Anda di Budgetku
Paket Free gratis selamanya, tanpa kartu kredit: akun dan transaksi tanpa batas, anggaran bulanan, serta laporan cashflow.
Artikel terkait
Keuangan Pribadi
Cara Membuat Anggaran Rumah Tangga Bulanan: Langkah, Contoh Rp8 Juta, Pos Tahunan, dan TemplateSusun anggaran keluarga dari penghasilan bersih gabungan, catatan pengeluaran tiga bulan, dan pos tahunan yang dicicil, dengan contoh lengkap keluarga berpenghasilan Rp8 juta.
Keuangan Pribadi
Cara Mencatat Pengeluaran Harian yang Benar: Contoh 7 Hari + Cara Menemukan Kebocoran UangMulai dari transaksi yang benar-benar terjadi, kelompokkan secukupnya, lalu review setelah tujuh hari agar catatan tidak berhenti sebagai daftar angka.
Keuangan Pribadi
Metode 50/30/20: Cara Membagi Gaji + Contoh Hitungan Rp3 Juta, Rp5 Juta, dan Rp8 JutaBagi penghasilan bersih menjadi kebutuhan, keinginan, dan tabungan, lalu sesuaikan porsinya kalau cicilan atau tanggungan membuat angka 50% tidak realistis.