Keuangan Pribadi
Metode 50/30/20: Cara Membagi Gaji + Contoh Hitungan Rp3 Juta, Rp5 Juta, dan Rp8 Juta
Bagi penghasilan bersih menjadi kebutuhan, keinginan, dan tabungan, lalu sesuaikan porsinya kalau cicilan atau tanggungan membuat angka 50% tidak realistis.
Oleh Tim Budgetku
9 menit baca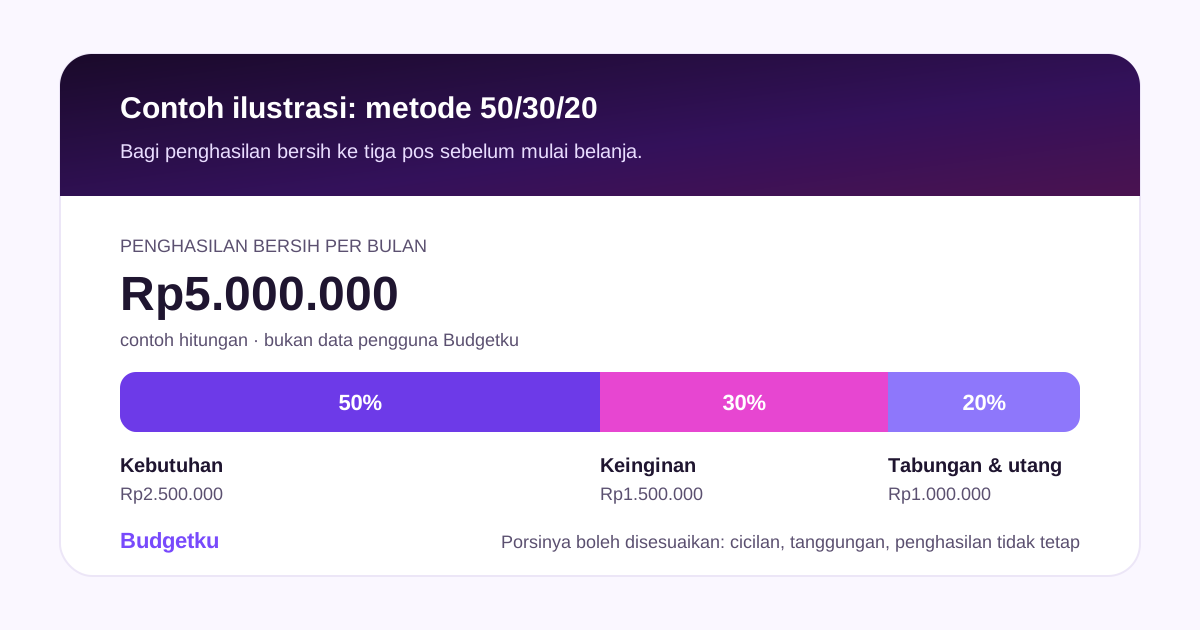
Dalam artikel ini
Metode 50/30/20 membagi penghasilan bersih menjadi tiga pos: 50% untuk kebutuhan, 30% untuk keinginan, dan 20% untuk tabungan serta pelunasan utang. Dengan gaji bersih Rp5 juta, artinya Rp2,5 juta untuk kebutuhan, Rp1,5 juta untuk keinginan, dan Rp1 juta untuk ditabung.
Angkanya mudah diingat, tetapi tidak selalu pas. Sewa, cicilan, atau kiriman untuk keluarga bisa membuat pos kebutuhan jauh di atas 50%. Artikel ini membahas cara menghitungnya, contoh untuk tiga tingkat gaji, kapan porsinya perlu diubah, dan cara menjalankannya bulan demi bulan.
Apa itu metode 50/30/20?
Metode 50/30/20 adalah aturan praktis untuk membagi uang yang masuk setiap bulan. Tujuannya bukan mencatat serinci mungkin, tetapi memastikan tiga hal mendapat tempat: kewajiban terbayar, ada ruang untuk menikmati hidup, dan sebagian uang tidak habis terpakai.
- 50% kebutuhan. Pengeluaran yang tetap harus dibayar walaupun Anda sedang berhemat: tempat tinggal, makan sehari-hari, transportasi kerja, listrik, air, internet, dan cicilan wajib.
- 30% keinginan. Pengeluaran yang membuat hidup lebih nyaman tetapi bisa dikurangi: makan di luar, kopi, hobi, langganan hiburan, belanja pakaian di luar kebutuhan, atau liburan.
- 20% tabungan dan pelunasan utang. Dana darurat, tabungan untuk tujuan tertentu, investasi, dan pembayaran utang di atas cicilan minimum.
Persentase ini titik awal, bukan aturan baku. Yang penting adalah kebiasaannya: setiap rupiah punya pos sebelum dibelanjakan.
Hitung dari penghasilan bersih, bukan gaji kotor
Dasar perhitungannya adalah uang yang benar-benar masuk ke rekening, setelah potongan yang langsung dipotong dari slip gaji. Kalau gaji di kontrak Rp5,5 juta tetapi yang diterima Rp5 juta, pakai Rp5 juta.
Kalau ada pemasukan rutin lain, misalnya hasil usaha sampingan yang hampir selalu ada setiap bulan, boleh ditambahkan. Pemasukan yang tidak pasti, seperti bonus tahunan atau uang lembur, lebih aman tidak dimasukkan ke perhitungan bulanan. Saat uang itu datang, putuskan terpisah: misalnya sebagian besar langsung ke tabungan.
Kebutuhan, keinginan, atau tabungan?
Bagian yang paling sering membingungkan adalah memilah pengeluaran. Satu pertanyaan yang membantu: kalau bulan depan penghasilan Anda turun, apakah pengeluaran ini tetap harus dibayar? Kalau ya, masukkan ke kebutuhan. Kalau bisa ditunda atau dikurangi, masukkan ke keinginan.
| Pengeluaran | Masuk ke | Alasan |
|---|---|---|
| PengeluaranSewa kamar atau kontrakan | Masuk keKebutuhan | AlasanTetap harus dibayar setiap bulan |
| PengeluaranBelanja bahan makanan | Masuk keKebutuhan | AlasanMakan sehari-hari |
| PengeluaranMakan siang di kantin kantor | Masuk keKebutuhan | AlasanKalau memang tidak ada pilihan membawa bekal |
| PengeluaranKopi kekinian dan jajan | Masuk keKeinginan | AlasanBisa dikurangi tanpa mengganggu kerja |
| PengeluaranPaket internet rumah | Masuk keKebutuhan | AlasanDipakai untuk kerja atau sekolah |
| PengeluaranLangganan streaming | Masuk keKeinginan | AlasanBisa dihentikan sementara |
| PengeluaranCicilan motor untuk ke kantor | Masuk keKebutuhan | AlasanKewajiban yang tetap ditagih |
| PengeluaranPelunasan utang lebih cepat | Masuk keTabungan & utang | AlasanDi atas cicilan minimum |
| PengeluaranSetoran dana darurat | Masuk keTabungan & utang | AlasanUang cadangan, bukan untuk dibelanjakan |
Akan selalu ada wilayah abu-abu. Makan siang bisa kebutuhan, tetapi makan siang di restoran setiap hari sebagian adalah keinginan. Pilih satu aturan untuk diri sendiri lalu konsisten. Yang merusak perhitungan bukan pilihan kelompoknya, melainkan memindahkan pengeluaran ke kelompok lain setiap kali pos keinginan habis.
Contoh hitungan 50/30/20 untuk gaji Rp3 juta, Rp5 juta, dan Rp8 juta
Tabel berikut adalah contoh hitungan dengan angka bulat, bukan rekomendasi untuk kondisi tertentu. Semua angka adalah penghasilan bersih per bulan.
| Penghasilan bersih | Kebutuhan 50% | Keinginan 30% | Tabungan 20% |
|---|---|---|---|
| Penghasilan bersihRp3.000.000 | Kebutuhan 50%Rp1.500.000 | Keinginan 30%Rp900.000 | Tabungan 20%Rp600.000 |
| Penghasilan bersihRp5.000.000 | Kebutuhan 50%Rp2.500.000 | Keinginan 30%Rp1.500.000 | Tabungan 20%Rp1.000.000 |
| Penghasilan bersihRp8.000.000 | Kebutuhan 50%Rp4.000.000 | Keinginan 30%Rp2.400.000 | Tabungan 20%Rp1.600.000 |
Kalau ingin menghitung angka lain dengan cepat, pakai kalkulator anggaran 50/30/20. Setelah porsinya ketemu, langkah berikutnya adalah merinci tiap pos.
Contoh rinci: gaji bersih Rp5 juta
Misalkan seorang karyawan lajang tinggal di kamar sewaan dan berangkat kerja dengan transportasi umum. Rinciannya bisa seperti ini.
| Pos | Rincian | Anggaran |
|---|---|---|
| PosKebutuhan | RincianSewa kamar | AnggaranRp1.100.000 |
| PosKebutuhan | RincianMakan dan belanja dapur | AnggaranRp850.000 |
| PosKebutuhan | RincianTransportasi | AnggaranRp300.000 |
| PosKebutuhan | RincianListrik, air, internet, pulsa | AnggaranRp250.000 |
| PosKeinginan | RincianMakan di luar dan kopi | AnggaranRp600.000 |
| PosKeinginan | RincianBelanja pribadi | AnggaranRp400.000 |
| PosKeinginan | RincianHiburan dan langganan | AnggaranRp300.000 |
| PosKeinginan | RincianHadiah dan acara | AnggaranRp200.000 |
| PosTabungan | RincianDana darurat | AnggaranRp600.000 |
| PosTabungan | RincianTabungan tujuan, misalnya liburan | AnggaranRp400.000 |
Kebutuhan berjumlah Rp2.500.000, keinginan Rp1.500.000, dan tabungan Rp1.000.000. Totalnya pas Rp5.000.000. Perhatikan bahwa keinginan tidak dibiarkan sebagai satu angka besar. Dengan dirinci, Anda tahu kapan jatah makan di luar sudah habis tanpa harus menyentuh jatah hadiah.
Gaji Rp3 juta: kebutuhan sering lebih dari 50%
Dengan Rp3 juta, porsi kebutuhan hanya Rp1.500.000. Kalau sewa kamar saja Rp900.000, makan dan belanja dapur Rp700.000, transportasi Rp250.000, dan tagihan Rp150.000, kebutuhan sudah Rp2.000.000, atau sekitar 67%.
Dalam kondisi ini, memaksakan 50% justru membuat anggaran tidak dipakai. Lebih realistis menetapkan kebutuhan sesuai angka sebenarnya, lalu membagi sisanya. Misalnya keinginan Rp550.000 dan tabungan Rp450.000. Porsinya menjadi kira-kira 67/18/15. Tabungan 15% tetap jauh lebih baik daripada nol, dan porsinya bisa dinaikkan pelan-pelan saat penghasilan naik atau ada pengeluaran yang bisa ditekan.
Gaji Rp8 juta: jangan menaikkan kebutuhan hanya karena porsinya ada
Kebalikannya juga terjadi. Misalnya dengan Rp8 juta, kebutuhan sebenarnya Rp3.200.000, atau 40%. Jatah kebutuhan Rp4.000.000 tidak perlu dihabiskan. Sisa Rp800.000 dari pos kebutuhan lebih baik dialihkan ke tabungan, sehingga porsinya menjadi 40/30/30: kebutuhan Rp3.200.000, keinginan Rp2.400.000, dan tabungan Rp2.400.000.
Kapan 50/30/20 tidak cocok
Metode ini paling mudah dipakai oleh orang dengan penghasilan tetap, tanpa banyak cicilan, dan tanpa tanggungan. Di luar kondisi itu, porsinya perlu disesuaikan. Berikut beberapa situasi yang sering terjadi.
Ada cicilan
Cicilan yang wajib dibayar setiap bulan masuk ke kebutuhan, karena tetap ditagih walaupun Anda sedang berhemat. Pembayaran di atas cicilan minimum, misalnya untuk melunasi utang lebih cepat, masuk ke pos 20%.
Ambil contoh gaji bersih Rp5 juta tadi, ditambah cicilan motor Rp900.000 per bulan.
| Pos | Tanpa cicilan | Dengan cicilan motor |
|---|---|---|
| PosKebutuhan | Tanpa cicilanRp2.500.000 (50%) | Dengan cicilan motorRp3.400.000 (68%) |
| PosKeinginan | Tanpa cicilanRp1.500.000 (30%) | Dengan cicilan motorRp850.000 (17%) |
| PosTabungan | Tanpa cicilanRp1.000.000 (20%) | Dengan cicilan motorRp750.000 (15%) |
| PosTotal | Tanpa cicilanRp5.000.000 | Dengan cicilan motorRp5.000.000 |
Cicilan diambil terutama dari pos keinginan. Tabungan ikut turun sedikit, tetapi tidak dihapus. Kalau kebutuhan sudah di atas 70% dalam waktu lama, itu tanda untuk meninjau ulang komitmen tetap: biaya tempat tinggal, cicilan baru, atau langganan yang sebenarnya jarang dipakai.
Ada tanggungan keluarga
Kiriman rutin untuk orang tua atau biaya sekolah adik sebaiknya tidak disembunyikan di pos keinginan. Buat pos tersendiri, karena sifatnya seperti kewajiban. Dengan gaji Rp5 juta dan kiriman keluarga Rp500.000, pembagiannya bisa menjadi kebutuhan Rp2.500.000, keluarga Rp500.000, keinginan Rp1.000.000, dan tabungan Rp1.000.000. Pos keinginan yang menyesuaikan, bukan tabungan.
Penghasilan tidak tetap
Pekerja lepas, pedagang, atau pengemudi daring sering menerima penghasilan yang naik turun. Gunakan penghasilan bulan terendah dalam beberapa bulan terakhir sebagai dasar. Misalnya tiga bulan terakhir Rp4.200.000, Rp6.500.000, dan Rp5.100.000; pakai Rp4.200.000 untuk menghitung 50/30/20. Kelebihan di bulan yang lebih baik masuk ke tabungan penyangga, yang dipakai untuk menutup bulan yang sepi.
Masih ada utang berbunga tinggi
Kalau ada tagihan kartu kredit atau pinjaman yang bunganya terus berjalan, pos 20% sebaiknya lebih banyak dipakai untuk melunasinya. Pos keinginan boleh dikecilkan sementara sampai utang itu lunas. Setelah itu, uang yang tadinya untuk pelunasan bisa dialihkan ke dana darurat.
Cara menerapkan 50/30/20 dalam sebulan
- Hitung penghasilan bersih bulan ini. Pakai uang yang benar-benar masuk, bukan angka di kontrak.
- Daftar pengeluaran tetap. Sewa, cicilan, tagihan, dan kiriman rutin. Dari sini terlihat apakah kebutuhan muat di 50%.
- Tentukan porsinya. Mulai dari 50/30/20, lalu sesuaikan seperti contoh di atas.
- Sisihkan tabungan di awal. Begitu gaji masuk, pindahkan porsi tabungan ke rekening atau akun terpisah. Uang yang menunggu “sisa akhir bulan” biasanya tidak pernah tersisa.
- Catat pengeluaran harian. Tanpa catatan, Anda tidak tahu kapan pos keinginan habis. Panduan cara mencatat pengeluaran harian membahas format sederhananya.
- Review di akhir bulan. Bandingkan anggaran dengan realisasi, lalu ubah satu atau dua angka untuk bulan berikutnya.
Kalau Anda lebih nyaman memakai spreadsheet, susunan template dan rumus untuk membandingkan anggaran dengan realisasi ada di artikel template catatan keuangan Google Sheets.
Menerapkan 50/30/20 dengan anggaran di Budgetku
Budgetku tidak punya pengaturan khusus bernama 50/30/20. Yang tersedia adalah anggaran bulanan per kategori pengeluaran, dan itu cukup untuk menjalankan metode ini.
- Rapikan kategori. Pastikan setiap kategori pengeluaran jelas masuk satu kelompok, misalnya Sewa dan Tagihan untuk kebutuhan, Hiburan untuk keinginan. Nama kategori bisa diubah di menu Kategori.
- Buat anggaran per kategori. Di menu Anggaran, pilih bulannya lalu isi anggaran untuk tiap kategori. Jumlahkan anggaran kategori kebutuhan sampai mendekati porsi kebutuhan Anda, begitu juga untuk keinginan.
- Pantau realisasinya. Realisasi dihitung otomatis dari transaksi pengeluaran di bulan yang sama. Setiap kategori menampilkan sisa anggarannya, atau berapa yang sudah lewat, dan kartu total memperlihatkan berapa yang terpakai dari seluruh anggaran beserta persentasenya.
- Pisahkan tabungan sebagai akun. Buat akun untuk rekening tabungan, lalu catat pemindahan uang ke sana sebagai transfer antarakun. Transfer tidak dihitung sebagai pengeluaran, jadi tidak memakan anggaran kebutuhan atau keinginan.
- Jadwalkan yang rutin. Cicilan atau langganan dengan nominal tetap bisa dibuat sebagai transaksi terjadwal dengan mode Otomatis, yang tercatat sendiri pada tanggalnya. Paket Free mendapat 3 jadwal; Pro dan Business tanpa batas.
Anggaran berlaku per bulan. Di awal bulan berikutnya, pilih bulan baru di halaman Anggaran dan isi angkanya lagi, sekalian sebagai momen menyesuaikan porsi dari hasil review. Kategori, anggaran bulanan, dan laporan arus kas sudah termasuk di paket Free.
Checklist mulai bulan ini
- Hitung penghasilan bersih yang benar-benar masuk.
- Tulis semua pengeluaran tetap dan lihat apakah muat di 50%.
- Tentukan porsi awal, boleh di luar 50/30/20.
- Pindahkan porsi tabungan di hari gajian.
- Catat pengeluaran setiap hari atau setiap malam.
- Di akhir bulan, bandingkan anggaran dengan realisasi dan ubah satu angka.
FAQ
Apakah 50/30/20 dihitung dari gaji kotor atau gaji bersih?
Dari gaji bersih, yaitu uang yang benar-benar masuk ke rekening setelah potongan. Menghitung dari gaji kotor membuat porsinya terlihat lebih besar daripada uang yang sebenarnya bisa dipakai.
Cicilan masuk kebutuhan atau tabungan?
Cicilan wajib setiap bulan masuk kebutuhan, karena tetap ditagih. Pembayaran tambahan untuk melunasi utang lebih cepat masuk ke pos 20%.
Gaji Rp3 juta, apakah 50/30/20 masih bisa dipakai?
Bisa sebagai titik awal, tetapi sering perlu disesuaikan karena biaya tempat tinggal dan makan sudah memakan lebih dari separuh. Tetapkan kebutuhan sesuai angka sebenarnya, lalu bagi sisanya untuk keinginan dan tabungan. Yang penting tabungan tetap ada, walau persentasenya lebih kecil.
Kalau pos keinginan masih tersisa di akhir bulan, dipindah ke mana?
Pindahkan ke tabungan. Sisa yang dibiarkan di rekening harian cenderung terpakai di bulan berikutnya tanpa terasa.
Apakah dana darurat termasuk dalam 20%?
Ya. Selama dana darurat belum terkumpul, sebagian besar pos 20% bisa diarahkan ke sana. Setelah cukup untuk menutup beberapa bulan kebutuhan, porsinya bisa dialihkan ke tujuan lain.
Bagaimana kalau penghasilan saya tidak tetap?
Pakai penghasilan bulan terendah dalam beberapa bulan terakhir sebagai dasar perhitungan. Kelebihan di bulan yang lebih baik disimpan sebagai penyangga untuk bulan yang sepi.
Mulai catat keuangan Anda di Budgetku
Paket Free gratis selamanya, tanpa kartu kredit: akun dan transaksi tanpa batas, anggaran bulanan, serta laporan cashflow.
Artikel terkait
Keuangan Pribadi
Cara Mencatat Pengeluaran Harian yang Benar: Contoh 7 Hari + Cara Menemukan Kebocoran UangMulai dari transaksi yang benar-benar terjadi, kelompokkan secukupnya, lalu review setelah tujuh hari agar catatan tidak berhenti sebagai daftar angka.
Keuangan Pribadi
Template Catatan Keuangan Google Sheets Gratis: Struktur, Rumus SUMIFS, dan Cara MemakainyaCukup tiga tab: transaksi sebagai sumber data, anggaran per kategori, dan ringkasan bulanan yang dihitung dengan SUMIFS. Data diketik di satu tempat, sisanya rumus.