Keuangan Pribadi
Cara Melunasi Utang: Metode Snowball vs Avalanche, Contoh Hitungan, dan Batas Cicilan 30%
Lunasi kartu kredit, paylater, dan pinjaman lebih cepat dengan uang tambahan setiap bulan. Bandingkan metode snowball dan avalanche lewat contoh fiktif yang dihitung bulan per bulan.
Oleh Tim Budgetku
13 menit baca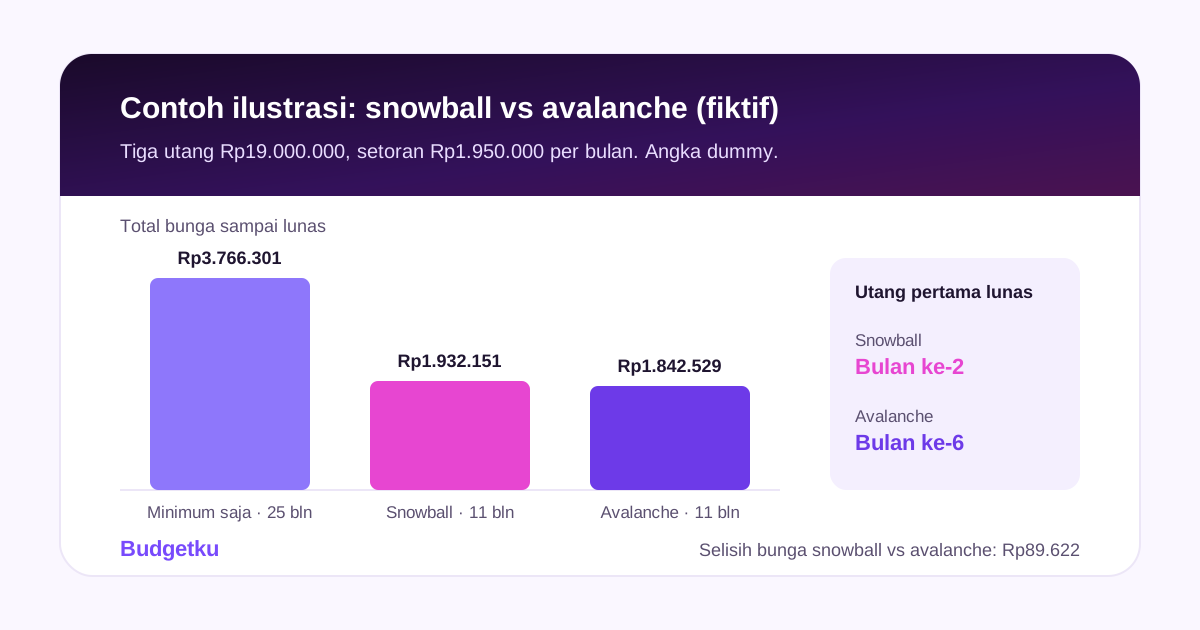
Dalam artikel ini
Kartu kredit, paylater, dan pinjaman koperasi yang dicicil bersamaan sering terasa tidak pernah berkurang. Setiap bulan cicilan dibayar, tetapi sisa tagihannya hanya turun sedikit. Penyebabnya biasanya sama: hampir semua uang hanya menutup cicilan minimum, dan sebagian cicilan itu habis untuk bunga.
Jalan keluarnya punya dua bagian. Pertama, cari uang tambahan setiap bulan dan arahkan ke satu utang sampai lunas. Kedua, tentukan utang mana yang dikejar lebih dulu. Untuk bagian kedua ada dua cara yang paling dikenal: snowball (sisa utang terkecil dulu) dan avalanche (bunga tertinggi dulu). Di bawah ini keduanya dihitung bulan per bulan dengan contoh yang sama, supaya terlihat seberapa besar bedanya.
Kenapa utang terasa tidak berkurang?
Bunga dihitung dari sisa utang. Selama sisanya besar, bagian cicilan yang benar-benar mengurangi pokok kecil. Misalnya tagihan kartu kredit Rp12.000.000 dengan bunga 1,75% per bulan. Bunga bulan pertama Rp210.000. Kalau Anda membayar Rp600.000, lebih dari sepertiganya (35%) habis untuk bunga, dan pokoknya hanya turun Rp390.000.
Karena itu, melunasi utang bukan soal membayar tepat waktu saja. Yang membuat sisa utang turun cepat adalah pembayaran di atas cicilan minimum.
Langkah 1: Tulis semua utang dalam satu daftar
Kumpulkan semua utang, sekecil apa pun, termasuk paylater dan pinjaman dari keluarga. Untuk setiap utang, catat empat hal: sisa pokok, bunga, cicilan minimum, dan tanggal jatuh tempo. Angkanya ada di lembar tagihan, aplikasi pemberi pinjaman, atau perjanjian kredit.
Contoh kita adalah Fulan, karyawan dengan gaji bersih Rp8.000.000 per bulan. Ia punya tiga utang yang bunganya dihitung dari sisa pokok:
| Utang | Sisa pokok | Bunga per bulan | Cicilan minimum |
|---|---|---|---|
| UtangPinjaman koperasi | Sisa pokokRp2.000.000 | Bunga per bulan1% (12% per tahun) | Cicilan minimumRp350.000 |
| UtangPaylater | Sisa pokokRp5.000.000 | Bunga per bulan1,5% (18% per tahun) | Cicilan minimumRp300.000 |
| UtangKartu kredit | Sisa pokokRp12.000.000 | Bunga per bulan1,75% (21% per tahun) | Cicilan minimumRp600.000 |
| UtangTotal | Sisa pokokRp19.000.000 | Bunga per bulan | Cicilan minimumRp1.250.000 |
Bunga kartu kredit di contoh sama dengan batas maksimum dari Bank Indonesia, yaitu 1,75% per bulan atau 21% per tahun, yang masih berlaku per Agustus 2026. Cicilan minimumnya Rp600.000, yaitu 5% dari tagihan Rp12.000.000. Angka 5% ini adalah batas minimum pembayaran dari BI yang diperpanjang sampai 31 Desember 2026. Di contoh, cicilan minimum dibuat tetap setiap bulan supaya mudah diikuti. Bunga paylater dan pinjaman koperasi berbeda di setiap penyedia, jadi angka keduanya di contoh hanya ilustrasi. Bunga, cicilan minimum, dan aturan pinjaman bisa berubah sewaktu-waktu, jadi selalu pakai angka terbaru dari lembar tagihan atau aplikasi pemberi pinjaman Anda.
Fulan juga punya cicilan motor Rp1.300.000 per bulan dengan bunga flat, sisa 18 bulan. Cicilan ini dibayar sesuai jadwal dan tidak ikut dipercepat. Alasannya ada di bagian utang berbunga flat.
Langkah 2: Cek rasio cicilan terhadap penghasilan
Rasio cicilan membandingkan semua cicilan utang per bulan dengan penghasilan per bulan. Sikapi Uangmu, situs edukasi keuangan OJK, menyebut ukurannya maksimal 30% dari penghasilan per bulan.
Untuk Fulan: cicilan minimum Rp1.250.000 ditambah cicilan motor Rp1.300.000 sama dengan Rp2.550.000. Dibagi gaji Rp8.000.000, hasilnya 31,9%, sedikit di atas batas itu. Artinya, Fulan sebaiknya tidak menambah utang baru sampai rasionya turun.
Batas 30% juga dipakai OJK untuk pinjaman daring. Sejak 2026, penyelenggara pinjaman daring yang menilai pendanaan konsumtif membandingkan pembayaran pokok dan manfaat ekonomi, seperti bunga, ke seluruh kreditur dengan penghasilan peminjam, dengan batas paling tinggi 30% (FAQ SEOJK 19/SEOJK.06/2025, nomor 5). FAQ yang sama juga membatasi pendanaan dari paling banyak 3 penyelenggara, tetapi dalam jawaban tertulis yang diberitakan pada September 2026, OJK menyatakan batas 3 penyelenggara itu tidak diberlakukan lagi, sepanjang penyelenggara memenuhi kewajiban tertentu. Aturan seperti ini bisa berubah, jadi cek ketentuan terbaru di situs OJK.
Langkah 3: Cari uang tambahan setiap bulan
Bagian ini paling menentukan. Fulan melihat catatan pengeluarannya tiga bulan terakhir dan menemukan Rp700.000 per bulan yang bisa dialihkan:
| Pos yang dipangkas | Per bulan |
|---|---|
| Pos yang dipangkasMakan di luar, dari Rp900.000 menjadi Rp500.000 | Per bulanRp400.000 |
| Pos yang dipangkasLangganan streaming dan aplikasi yang jarang dipakai | Per bulanRp150.000 |
| Pos yang dipangkasBelanja online di luar kebutuhan | Per bulanRp150.000 |
| Pos yang dipangkasTotal uang tambahan | Per bulanRp700.000 |
Jadi setiap bulan Fulan menyetor Rp1.950.000 untuk ketiga utang itu: Rp1.250.000 cicilan minimum ditambah Rp700.000. Angka ini tetap sampai semua utang lunas. Cicilan utang yang sudah lunas tidak dipakai belanja, tetapi dialihkan ke utang berikutnya.
Dua hal lain yang ia sepakati dengan dirinya sendiri:
- Kartu kredit dan paylater tidak dipakai untuk belanja baru selama proses ini. Kalau tidak, sisa utangnya bertambah lagi dari belakang.
- Cadangan awal tidak dipakai untuk melunasi. Fulan sudah punya tabungan sekitar satu bulan pengeluaran wajib. Uang itu tetap disimpan, supaya kejadian mendadak tidak memaksanya berutang lagi. Cara menghitung dan menambahnya ada di artikel dana darurat.
Kalau belum punya catatan pengeluaran, mulai dari cara mencatat pengeluaran harian, lalu susun anggaran rumah tangga. Dalam metode 50/30/20, pembayaran di atas cicilan minimum masuk ke porsi 20%, dan pos keinginan boleh dikecilkan sementara, seperti yang dilakukan Fulan.
Metode snowball dan avalanche
Sikapi Uangmu menyebut dua cara mendahulukan utang: melunasi utang yang nilainya paling kecil lebih dulu, atau yang bunganya lebih besar lebih dulu. Dua cara itulah yang dikenal sebagai snowball dan avalanche.
Aturan mainnya sama untuk keduanya:
- Bayar cicilan minimum semua utang setiap bulan, tanpa kecuali.
- Semua uang tambahan masuk ke satu utang sasaran.
- Begitu satu utang lunas, cicilannya dialihkan ke sasaran berikutnya. Jumlah yang dikejar makin lama makin besar, seperti bola salju yang menggelinding.
Yang berbeda hanya urutan sasarannya:
| Urutan | Snowball: sisa pokok terkecil dulu | Avalanche: bunga tertinggi dulu |
|---|---|---|
| Urutan1 | Snowball: sisa pokok terkecil duluPinjaman koperasi (Rp2.000.000) | Avalanche: bunga tertinggi duluKartu kredit (1,75% per bulan) |
| Urutan2 | Snowball: sisa pokok terkecil duluPaylater (Rp5.000.000) | Avalanche: bunga tertinggi duluPaylater (1,5% per bulan) |
| Urutan3 | Snowball: sisa pokok terkecil duluKartu kredit (Rp12.000.000) | Avalanche: bunga tertinggi duluPinjaman koperasi (1% per bulan) |
Contoh hitungan: snowball vs avalanche
Dengan setoran Rp1.950.000 per bulan, bunga dihitung setiap awal bulan dari sisa pokok dan dibulatkan ke rupiah, lalu pembayaran dikurangkan. Sebagai pembanding, baris pertama adalah kalau Fulan hanya membayar cicilan minimum tanpa uang tambahan dan tanpa mengalihkan cicilan yang sudah lunas.
| Cara | Semua lunas dalam | Total bunga | Utang pertama lunas |
|---|---|---|---|
| CaraCicilan minimum saja | Semua lunas dalam25 bulan | Total bungaRp3.766.301 | Utang pertama lunasBulan ke-6 |
| CaraSnowball | Semua lunas dalam11 bulan | Total bungaRp1.932.151 | Utang pertama lunasBulan ke-2 |
| CaraAvalanche | Semua lunas dalam11 bulan | Total bungaRp1.842.529 | Utang pertama lunasBulan ke-6 |
Perjalanan sisa utangnya bulan demi bulan:
| Akhir bulan | Snowball: sisa utang | Snowball: yang lunas | Avalanche: sisa utang | Avalanche: yang lunas |
|---|---|---|---|---|
| Akhir bulanMulai | Snowball: sisa utangRp19.000.000 | Snowball: yang lunas | Avalanche: sisa utangRp19.000.000 | Avalanche: yang lunas |
| Akhir bulan1 | Snowball: sisa utangRp17.355.000 | Snowball: yang lunas | Avalanche: sisa utangRp17.355.000 | Avalanche: yang lunas |
| Akhir bulan2 | Snowball: sisa utangRp15.689.500 | Snowball: yang lunasKoperasi | Avalanche: sisa utangRp15.684.250 | Avalanche: yang lunas |
| Akhir bulan3 | Snowball: sisa utangRp14.002.876 | Snowball: yang lunas | Avalanche: sisa utangRp13.987.332 | Avalanche: yang lunas |
| Akhir bulan4 | Snowball: sisa utangRp12.289.943 | Snowball: yang lunas | Avalanche: sisa utangRp12.263.823 | Avalanche: yang lunas |
| Akhir bulan5 | Snowball: sisa utangRp10.550.289 | Snowball: yang lunas | Avalanche: sisa utangRp10.513.291 | Avalanche: yang lunas |
| Akhir bulan6 | Snowball: sisa utangRp8.783.495 | Snowball: yang lunasPaylater | Avalanche: sisa utangRp8.735.297 | Avalanche: yang lunasKoperasi |
| Akhir bulan7 | Snowball: sisa utangRp6.987.206 | Snowball: yang lunas | Avalanche: sisa utangRp6.929.169 | Avalanche: yang lunas |
| Akhir bulan8 | Snowball: sisa utangRp5.159.482 | Snowball: yang lunas | Avalanche: sisa utangRp5.092.049 | Avalanche: yang lunas |
| Akhir bulan9 | Snowball: sisa utangRp3.299.773 | Snowball: yang lunas | Avalanche: sisa utangRp3.223.403 | Avalanche: yang lunas |
| Akhir bulan10 | Snowball: sisa utangRp1.407.519 | Snowball: yang lunas | Avalanche: sisa utangRp1.322.689 | Avalanche: yang lunasKartu kredit |
| Akhir bulan11 | Snowball: sisa utangRp0 | Snowball: yang lunasKartu kredit | Avalanche: sisa utangRp0 | Avalanche: yang lunasPaylater |
Di bulan ke-11 setorannya tidak terpakai penuh: snowball cukup membayar Rp1.432.151 dan avalanche Rp1.342.529. Total yang dibayar sampai lunas Rp20.932.151 dengan snowball dan Rp20.842.529 dengan avalanche, yaitu pokok Rp19.000.000 ditambah bunganya.
Ada tiga hal yang terlihat dari contoh ini:
- Avalanche paling murah, tetapi selisihnya kecil. Hanya Rp89.622 selama 11 bulan, karena bunganya hanya terpaut 0,25–0,75 poin per bulan dan semuanya lunas dalam 11 bulan. Selisihnya membesar kalau perbedaan bunga antarutang lebar dan masa pelunasannya panjang.
- Snowball memberi kemenangan lebih cepat. Utang pertama lunas di bulan ke-2, dan tinggal satu utang sejak bulan ke-6. Dengan avalanche, utang pertama baru lunas di bulan ke-6, dan itu pun karena pinjaman koperasi habis dengan cicilan minimumnya sendiri.
- Uang tambahan dan pengalihan cicilan jauh lebih berpengaruh daripada pilihan metode. Dibanding cicilan minimum saja, kedua metode memangkas waktu dari 25 bulan menjadi 11 bulan dan menghemat bunga sekitar Rp1,8–1,9 juta.
Pengaruh besarnya uang tambahan terlihat lebih jelas kalau angkanya diubah. Dengan metode avalanche:
| Uang tambahan per bulan | Semua lunas dalam | Total bunga |
|---|---|---|
| Uang tambahan per bulanRp0 (hanya mengalihkan cicilan yang sudah lunas) | Semua lunas dalam18 bulan | Total bungaRp3.055.548 |
| Uang tambahan per bulanRp500.000 | Semua lunas dalam13 bulan | Total bungaRp2.070.247 |
| Uang tambahan per bulanRp700.000 | Semua lunas dalam11 bulan | Total bungaRp1.842.529 |
| Uang tambahan per bulanRp1.000.000 | Semua lunas dalam10 bulan | Total bungaRp1.582.803 |
Uang tambahan yang tidak rutin, seperti THR atau bonus, juga mempercepat. Sikapi Uangmu menyarankan THR dan tunjangan dipakai untuk melunasi pinjaman. Kalau di bulan ke-4 Fulan menambahkan Rp4.000.000 dari THR, semua utangnya lunas dalam 9 bulan. Total bunganya Rp1.418.297 dengan avalanche, atau Rp1.493.875 dengan snowball.
Setelah lunas, cicilan Fulan tinggal cicilan motor Rp1.300.000, sekitar 16% dari gaji. Setoran Rp1.950.000 yang sekarang bebas bisa dialihkan untuk menambah dana darurat sampai targetnya tercapai.
Snowball atau avalanche: pilih yang mana?
Keduanya sama-sama jalan. Yang terbaik adalah metode yang Anda jalankan sampai selesai.
- Pilih avalanche kalau Anda disiplin dan ingin total bunga sekecil mungkin, terutama kalau utang berbunga paling tinggi, seperti kartu kredit, jumlahnya besar.
- Pilih snowball kalau Anda butuh bukti cepat bahwa rencananya berhasil, atau kalau jumlah utangnya banyak dan membuat kewalahan. Makin cepat jumlah utang berkurang, makin sedikit tanggal jatuh tempo yang harus diingat.
- Kalau beda bunganya kecil dan masa pelunasannya pendek, seperti di contoh ini, selisih biayanya kecil. Memilih snowball demi semangat bisa jadi keputusan yang masuk akal.
Sebagian orang memakai jalan tengah: lunasi dulu utang yang sangat kecil yang bisa habis dalam satu atau dua bulan, lalu lanjutkan dengan urutan bunga tertinggi. Ini kebiasaan, bukan aturan.
Utang berbunga flat dan pelunasan dipercepat
Contoh di atas menghitung bunga dari sisa pokok. Banyak cicilan kendaraan dan pinjaman tunai memakai bunga flat: bunganya dihitung dari pokok awal selama seluruh tenor, jadi cicilannya tetap dari bulan pertama sampai terakhir.
Bunga flat terlihat lebih murah dari yang sebenarnya. Pinjaman Rp12.000.000 dengan bunga flat 1% per bulan selama 12 bulan punya cicilan Rp1.120.000 dan total bunga Rp1.440.000. Kalau dihitung dari sisa pokok, itu setara bunga sekitar 1,79% per bulan, lebih tinggi dari kartu kredit 1,75% di contoh kita. Jadi saat mengurutkan utang untuk metode avalanche, jangan bandingkan angka bunga flat apa adanya dengan bunga kartu kredit.
Membayar lebih pada utang berbunga flat juga belum tentu mengurangi bunga. Cara mempercepatnya biasanya lewat pelunasan dipercepat, dan Kontak OJK menyebut melunasi utang lebih awal memiliki biaya tambahan berupa biaya penalti dan administrasi. Besarnya tergantung perjanjian. Cek perjanjian kredit Anda atau tanyakan ke pemberi pinjaman berapa total yang harus dibayar kalau dilunasi sekarang, lalu bandingkan dengan sisa cicilannya.
Yang membuat rencana melunasi utang gagal
- Gali lubang tutup lubang. Sikapi Uangmu menyarankan jangan membayar pinjaman dengan pinjaman baru agar tidak terlilit utang. Jumlah utangnya tidak berkurang, hanya pindah tempat, dan sering bertambah biaya.
- Meminjam di pinjol ilegal. Pinjam hanya di penyelenggara yang berizin dan diawasi OJK. Daftarnya ada di direktori pinjaman daring (LPBBTI) di situs OJK, yang diperbarui berkala, atau tanyakan lewat Kontak OJK 157.
- Menganggap paylater bukan utang. Paylater tetap utang dengan tanggal jatuh tempo dan denda. Masukkan ke daftar, dan berhenti memakainya selama proses melunasi.
- Telat bayar cicilan minimum. Denda keterlambatan menambah sisa utang. Cara menyusun cicilan bersama tagihan rutin lain dalam satu kalender ada di panduan daftar tagihan bulanan. Sikapi Uangmu menyarankan memasang pengingat supaya tidak terlewat.
- Menguras tabungan sampai nol. Kalau ada kejadian mendadak, satu-satunya jalan jadi berutang lagi.
- Tetap belanja dengan kartu kredit. Utang lama berkurang, tetapi utang baru terus muncul.
Kalau cicilan minimum pun berat
Jangan berhenti membayar diam-diam. Hubungi pemberi pinjaman sebelum jatuh tempo dan jelaskan kondisinya. Sikapi Uangmu menyebut Anda bisa mengajukan restrukturisasi kredit, misalnya dengan memperpanjang jangka waktu, sehingga cicilan per bulan lebih ringan. Keputusannya ada di pemberi pinjaman, jadi siapkan data penghasilan dan pengeluaran Anda. Tenor yang lebih panjang biasanya berarti total bunga lebih besar, jadi pakai cara ini kalau memang cicilannya tidak tertanggung lagi.
Melunasi utang dengan bantuan Budgetku
Budgetku adalah aplikasi pencatat keuangan, bukan pemberi pinjaman. Budgetku tidak menghitung jadwal pelunasan, dan tidak ada fitur pencatat utang. Daftar utang dari langkah 1 tetap Anda simpan sendiri, misalnya di tabel sederhana. Yang dibantu Budgetku adalah menemukan uang tambahan, menjaga cicilan tidak telat, dan memastikan kartu kredit tidak bertambah:
- Temukan uang tambahan dari laporan. Di menu Laporan, pilih rentang tiga bulan terakhir. Laporan pengeluaran per kategori menunjukkan pos mana yang paling besar, seperti makan di luar atau belanja online.
- Catat cicilan utang lama sebagai pengeluaran. Saldo awal akun di Budgetku tidak bisa minus, jadi utang yang sudah ada sebelum Anda memakai Budgetku, seperti tagihan kartu kredit Rp12.000.000 milik Fulan, tetap disimpan di daftar utang Anda. Setiap cicilannya dicatat sebagai pengeluaran dari rekening bank dengan kategori seperti Cicilan utang. Begitu juga cicilan paylater dan pinjaman, kecuali belanjanya sudah Anda catat sebagai pengeluaran saat membeli, supaya tidak terhitung dua kali.
- Pasang anggaran bulanan untuk kategori Cicilan utang dan untuk pos yang dipangkas, seperti Makan di luar. Realisasinya dihitung otomatis dari transaksi pengeluaran di bulan yang sama.
- Buat akun berjenis Kartu kredit untuk belanja baru. Kalau nanti Anda kembali memakai kartu, belanjanya dicatat sebagai pengeluaran dari akun itu, dan saldonya menjadi minus sebesar belanja yang belum dibayar. Pembayaran tagihan belanja itu dicatat sebagai transfer dari rekening bank ke akun kartu kredit, jadi tidak terhitung dua kali sebagai pengeluaran. Bunga dan denda kartu dicatat sebagai pengeluaran dengan kategori sendiri.
- Jadwalkan setiap cicilan. Lewat menu Transaksi di versi web, buat transaksi terjadwal untuk tiap tanggal jatuh tempo. Mode Pengingat cocok untuk tagihan kartu kredit yang nominalnya berubah: Anda memilih kapan diingatkan, yaitu pada hari jatuh tempo, H-1, H-3, atau H-7, lalu menerima email sekitar pukul 07.00 WIB dan mencatatnya setelah membayar. Mode Otomatis cocok untuk cicilan bernominal tetap. Paket Free bisa menyimpan hingga 3 jadwal, termasuk yang dijeda atau sudah selesai, jadi empat cicilan Fulan membutuhkan paket Pro, atau pilih tiga yang paling rawan telat. Paket Pro dan Business tanpa batas. Penjelasan lengkapnya ada di halaman pengingat tagihan.
Setelah utang lunas, pakai kalkulator dana darurat untuk menghitung target dana darurat Anda dan berapa bulan setoran Rp1.950.000 itu mencapainya.
FAQ
Mana yang lebih baik, snowball atau avalanche?
Dengan setoran bulanan yang sama, avalanche biasanya menghasilkan total bunga paling kecil, karena uang tambahan selalu diarahkan ke utang berbunga tertinggi. Utang itu belum tentu lunas paling dulu, seperti di contoh di atas. Snowball memberi hasil yang terasa lebih cepat karena jumlah tagihan berkurang lebih awal. Kalau bunga utang-utang Anda tidak jauh berbeda, selisih biayanya kecil, jadi pilih yang paling mungkin Anda jalankan sampai selesai.
Lebih dulu melunasi utang atau mengumpulkan dana darurat?
Banyak orang memakai urutan ini: kumpulkan cadangan awal sekitar satu bulan pengeluaran wajib, lalu fokus melunasi utang berbunga tinggi, kemudian lanjutkan dana darurat sampai target. Tanpa cadangan awal, kejadian kecil seperti motor rusak bisa memaksa Anda berutang lagi di tengah jalan.
Berapa batas cicilan yang aman?
Sikapi Uangmu memakai ukuran maksimal 30% dari penghasilan per bulan untuk semua cicilan utang. Kalau rasio Anda di atas itu, tahan dulu utang baru dan fokus menurunkannya.
Bolehkah meminjam untuk menutup utang lain?
Sikapi Uangmu menyarankan jangan membayar pinjaman dengan pinjaman baru. Kalau cicilan sudah tidak tertanggung, lebih baik bicarakan restrukturisasi dengan pemberi pinjaman daripada membuka utang baru.
Apakah melunasi kartu kredit cukup dengan membayar minimum?
Membayar minimum menjaga Anda dari denda keterlambatan, tetapi sisa tagihan tetap kena bunga. Saat ini pembayaran minimum kartu kredit 5% dari total tagihan, sesuai relaksasi BI yang berlaku sampai 31 Desember 2026, dan ketentuannya bisa berubah setelah itu. Di contoh ini, cicilan minimum saja membuat utang kartu kredit baru lunas setelah 25 bulan. Di kartu kredit sungguhan, pembayaran minimum biasanya ikut mengecil ketika tagihan turun, sehingga waktunya bisa jauh lebih lama.
Bagaimana cara memastikan pinjol itu legal?
Cek namanya di direktori pinjaman daring (LPBBTI) di situs OJK atau tanyakan lewat Kontak OJK 157. Kalau tidak ada di daftar, jangan meminjam di sana.
Mulai catat keuangan Anda di Budgetku
Paket Free gratis selamanya, tanpa kartu kredit: akun dan transaksi tanpa batas, anggaran bulanan, serta laporan cashflow.
Artikel terkait
Keuangan Pribadi
Daftar Tagihan Bulanan Rumah Tangga: Contoh Lengkap, Jatuh Tempo, dan Cara Agar Tidak Telat BayarDaftar periksa tagihan rumah tangga, contoh tujuh tagihan satu keluarga lengkap dengan jatuh temponya, akibat telat bayar, dan cara menyusun kalender bayar dari tanggal gajian.
Keuangan Pribadi
Cara Membuat Anggaran Rumah Tangga Bulanan: Langkah, Contoh Rp8 Juta, Pos Tahunan, dan TemplateSusun anggaran keluarga dari penghasilan bersih gabungan, catatan pengeluaran tiga bulan, dan pos tahunan yang dicicil, dengan contoh lengkap keluarga berpenghasilan Rp8 juta.
Keuangan Pribadi
Dana Darurat: Berapa Idealnya, Cara Menghitung, dan Cara Mengumpulkannya dari Gaji BulananHitung target dana darurat dari pengeluaran wajib, bagi menjadi tahap 1, 3, dan 9 bulan, lalu kumpulkan lewat setoran rutin di hari gajian. Contoh keluarga fiktif dengan angka lengkap.