Keuangan Pribadi
Cara Membuat Anggaran Rumah Tangga Bulanan: Langkah, Contoh Rp8 Juta, Pos Tahunan, dan Template
Susun anggaran keluarga dari penghasilan bersih gabungan, catatan pengeluaran tiga bulan, dan pos tahunan yang dicicil, dengan contoh lengkap keluarga berpenghasilan Rp8 juta.
Oleh Tim Budgetku
9 menit baca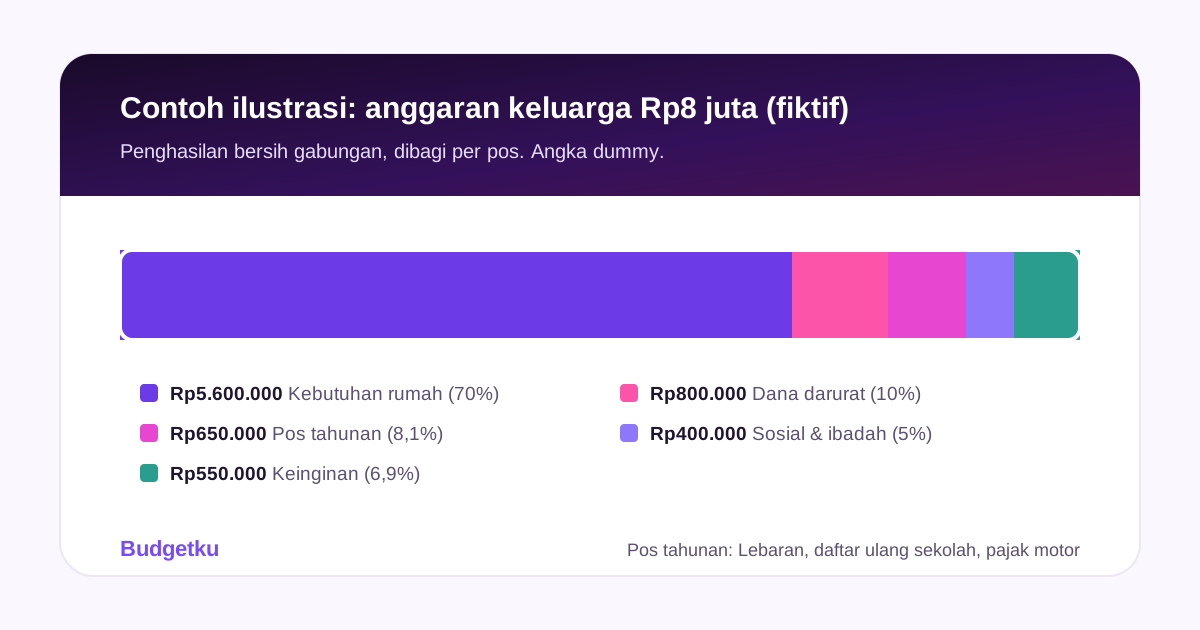
Dalam artikel ini
Anggaran rumah tangga adalah rencana ke mana uang keluarga pergi bulan ini, dibuat sebelum bulannya berjalan. Bedanya dengan sekadar mencatat pengeluaran: catatan melihat ke belakang, anggaran memutuskan ke depan. Keduanya saling butuh, karena anggaran yang baik disusun dari catatan pengeluaran yang jujur.
Kalau Anda sudah mengenal metode 50/30/20, anggap itu sebagai patokan kasar. Anggaran rumah tangga lebih rinci: setiap pos punya angka, termasuk biaya tahunan seperti Lebaran dan daftar ulang sekolah yang sering membuat satu bulan tertentu jebol. Artikel ini menyusunnya langkah demi langkah untuk satu keluarga fiktif dengan penghasilan Rp8 juta.
Apa itu anggaran rumah tangga?
Anggaran rumah tangga adalah daftar pos pengeluaran keluarga beserta batas uang untuk masing-masing pos dalam satu bulan. Isinya biasanya:
- Kebutuhan rumah: sewa atau cicilan rumah, belanja dapur, listrik, air, gas, internet, transportasi, sekolah anak, dan kesehatan.
- Dana darurat: tabungan untuk kejadian tak terduga, seperti sakit atau kehilangan penghasilan. Cara menghitung targetnya ada di artikel dana darurat.
- Pos tahunan: biaya yang datang setahun sekali atau beberapa kali setahun, dicicil setiap bulan.
- Sosial dan ibadah: zakat, sedekah, arisan, kondangan, atau kiriman untuk orang tua.
- Keinginan: makan di luar, hiburan, dan uang pribadi masing-masing anggota keluarga.
Yang membedakan anggaran rumah tangga dari anggaran pribadi adalah ada lebih dari satu orang yang memakai uangnya, dan sering kali lebih dari satu orang yang menghasilkan. Karena itu anggaran perlu disepakati bersama, bukan hanya dipegang satu orang.
Langkah 1: Hitung penghasilan bersih rumah tangga
Mulai dari uang yang benar-benar masuk ke rekening setiap bulan, setelah potongan pajak, BPJS, dan potongan lain dari kantor. Kalau suami dan istri sama-sama bekerja, jumlahkan keduanya.
Keluarga fiktif kita adalah Fulan dan Fulanah, dengan satu anak kelas 3 SD. Mereka mengontrak rumah dan punya satu motor.
- Gaji bersih Fulan: Rp5.000.000 per bulan.
- Fulanah berjualan online paruh waktu. Dalam enam bulan terakhir hasilnya antara Rp3.000.000 dan Rp4.500.000 per bulan.
Untuk penghasilan yang tidak tetap, pakai angka terendah dalam beberapa bulan terakhir, bukan rata-ratanya. Jadi anggaran mereka disusun dari Rp8.000.000. Di bulan ketika jualan Fulanah lebih ramai, kelebihannya langsung masuk ke dana darurat atau pos tahunan.
THR dan bonus juga jangan dihitung sebagai penghasilan bulanan. Uang itu lebih aman dipakai untuk pos tahunan, terutama kebutuhan Lebaran.
Langkah 2: Lihat pengeluaran tiga bulan terakhir
Anggaran yang dibuat dari tebakan biasanya gagal di minggu kedua. Sebelum mengisi angka, kumpulkan pengeluaran nyata tiga bulan terakhir dari mutasi rekening, riwayat e-wallet, struk belanja, dan catatan harian. Kalau belum pernah mencatat, mulai dari panduan cara mencatat pengeluaran harian, lalu susun anggaran setelah satu bulan catatan terkumpul.
Dari catatan itu, cari rata-rata per bulan untuk tiap pos. Perhatikan pos yang angkanya naik turun, seperti belanja dapur dan transportasi. Untuk pos seperti itu, pakai angka rata-rata atau sedikit di atasnya, bukan angka bulan yang paling hemat.
Langkah 3: Susun pos pengeluaran
Kelompokkan pengeluaran menjadi dua jenis:
- Tetap: jumlahnya hampir sama setiap bulan dan tanggal bayarnya jelas, seperti kontrakan, SPP, dan internet.
- Berubah: jumlahnya tergantung pemakaian, seperti belanja dapur, listrik, bensin, dan jajan.
Pos tetap diisi lebih dulu karena paling sulit ditawar. Setelah itu dana darurat dan pos tahunan, baru pos berubah dan keinginan dari sisa uangnya. Urutan ini penting: menabung dari sisa di akhir bulan hampir selalu menghasilkan nol.
Langkah 4: Bagi pos tahunan menjadi bulanan
Banyak keluarga merasa anggarannya sudah rapi, lalu kaget di bulan Lebaran atau bulan daftar ulang sekolah. Biaya seperti ini bisa diperkirakan, jadi bisa dicicil sejak jauh hari. Berikut pos tahunan keluarga Fulan dan Fulanah:
| Pos tahunan | Per tahun | Per bulan (÷ 12) |
|---|---|---|
| Pos tahunanPajak motor dan STNK | Per tahunRp360.000 | Per bulan (÷ 12)Rp30.000 |
| Pos tahunanServis berkala motor | Per tahunRp600.000 | Per bulan (÷ 12)Rp50.000 |
| Pos tahunanDaftar ulang dan buku sekolah | Per tahunRp2.400.000 | Per bulan (÷ 12)Rp200.000 |
| Pos tahunanLebaran: mudik, baju, dan angpao | Per tahunRp4.440.000 | Per bulan (÷ 12)Rp370.000 |
| Pos tahunanTotal | Per tahunRp7.800.000 | Per bulan (÷ 12)Rp650.000 |
Uang Rp650.000 per bulan ini dipindahkan ke rekening atau tabungan terpisah, lalu diambil hanya ketika biaya tahunannya datang. Kalau THR Fulan cair, sebagian kebutuhan Lebaran bisa diambil dari situ dan sisa tabungan pos tahunan menjadi cadangan tahun berikutnya.
Contoh anggaran rumah tangga Rp8 juta
Setelah empat langkah di atas, anggaran bulanan keluarga Fulan dan Fulanah menjadi seperti ini:
| Pos | Kelompok | Jumlah | % penghasilan |
|---|---|---|---|
| PosKontrakan rumah | KelompokKebutuhan | JumlahRp1.800.000 | % penghasilan22,5% |
| PosBelanja dapur dan kebutuhan rumah | KelompokKebutuhan | JumlahRp1.900.000 | % penghasilan23,8% |
| PosListrik, air, dan gas | KelompokKebutuhan | JumlahRp450.000 | % penghasilan5,6% |
| PosInternet dan pulsa | KelompokKebutuhan | JumlahRp300.000 | % penghasilan3,8% |
| PosTransportasi | KelompokKebutuhan | JumlahRp400.000 | % penghasilan5,0% |
| PosSekolah anak: SPP dan uang saku | KelompokKebutuhan | JumlahRp550.000 | % penghasilan6,9% |
| PosKesehatan: obat dan vitamin | KelompokKebutuhan | JumlahRp200.000 | % penghasilan2,5% |
| PosDana darurat | KelompokTabungan | JumlahRp800.000 | % penghasilan10,0% |
| PosPos tahunan | KelompokTabungan | JumlahRp650.000 | % penghasilan8,1% |
| PosSosial dan ibadah | KelompokSosial | JumlahRp400.000 | % penghasilan5,0% |
| PosMakan di luar dan hiburan | KelompokKeinginan | JumlahRp250.000 | % penghasilan3,1% |
| PosUang pribadi Fulan dan Fulanah | KelompokKeinginan | JumlahRp300.000 | % penghasilan3,8% |
| PosTotal | Kelompok— | JumlahRp8.000.000 | % penghasilan100% |
Beberapa hal yang terlihat dari tabel ini:
- Kebutuhan rumah 70%. Jauh di atas patokan 50% dari metode 50/30/20. Untuk keluarga yang mengontrak dan punya anak sekolah, ini wajar. Patokan adalah titik awal, bukan aturan yang harus dipaksakan.
- Tabungan tetap jalan. Dana darurat 10% dan pos tahunan 8,1% dibayar di awal bulan, sebelum uang terpakai untuk hal lain.
- Uang pribadi masing-masing Rp150.000. Kecil, tetapi penting. Uang ini boleh dipakai tanpa perlu dilaporkan, sehingga anggaran terasa tidak terlalu mengekang dan mengurangi pertengkaran soal jajan kecil.
- Kesehatan hanya untuk obat dan vitamin, karena iuran BPJS Kesehatan keluarga ini sudah dipotong dari gaji Fulan dan termasuk dalam penghitungan penghasilan bersih. Sebagai peserta pekerja penerima upah, iuran Fulan ikut menanggung Fulanah dan anak mereka.
Kalau Anda lebih suka menyusunnya di spreadsheet, template anggaran bulanan Budgetku bisa diunduh gratis tanpa daftar akun. Isinya anggaran dan realisasi per kategori, ringkasan bulanan, dan pembagian 50/30/20, dalam satu file Excel yang juga bisa dibuka di Google Sheets. Untuk melihat pembagian kasarnya lebih dulu, coba kalkulator anggaran 50/30/20.
Menjalankan anggaran selama sebulan
Anggaran yang bagus di atas kertas baru berguna kalau dijalankan. Beberapa kebiasaan yang membantu:
- Pindahkan tabungan di hari gajian. Dana darurat dan pos tahunan langsung ditransfer ke rekening terpisah begitu gaji masuk.
- Pisahkan uang belanja harian. Misalnya satu rekening atau e-wallet khusus untuk belanja dapur. Begitu saldonya habis, terlihat jelas tanpa perlu menghitung.
- Bagi belanja dapur per minggu. Rp1.900.000 bisa dibagi Rp440.000 untuk masing-masing empat minggu pertama, dan sisa Rp140.000 untuk hari-hari terakhir bulan itu.
- Cek bersama 15 menit setiap minggu. Bandingkan pengeluaran dengan anggaran per pos. Misalnya di tanggal 15, belanja dapur sudah terpakai Rp1.150.000, atau 60,5% padahal bulan baru berjalan setengah. Itu tanda untuk mengerem, bukan untuk menyerah.
- Kalau satu pos lewat, ambil dari pos keinginan dulu. Jangan langsung mengambil dana darurat untuk menutup belanja yang kebablasan. Catat penyebabnya untuk memperbaiki anggaran bulan depan.
- Tinjau di akhir bulan. Pos mana yang selalu kurang, mana yang selalu sisa? Sesuaikan angkanya. Anggaran biasanya baru terasa pas setelah dua atau tiga bulan.
Kesalahan yang membuat anggaran gagal
- Anggaran terlalu ketat. Belanja dapur diisi Rp1.200.000 padahal rata-rata tiga bulan terakhir Rp1.800.000. Anggaran seperti ini jebol di minggu kedua dan membuat semangat hilang.
- Lupa pos tahunan. Akibatnya ada bulan yang “bocor” dan harus ditutup dengan utang atau dana darurat.
- Menabung dari sisa. Tabungan seharusnya dibayar di awal, seperti tagihan.
- Tidak mencatat pengeluaran kecil. Parkir, jajan anak, dan ongkos kirim terasa kecil, tetapi bisa mencapai ratusan ribu sebulan.
- Hanya satu orang yang tahu anggarannya. Pasangan yang tidak ikut menyusun cenderung tidak ikut menjalankan.
- Tidak pernah direvisi. Harga naik, anak naik kelas, penghasilan berubah. Anggaran perlu ikut berubah.
Membuat anggaran rumah tangga di Budgetku
Langkah-langkah di atas bisa dijalankan di Budgetku dengan fitur yang tersedia di paket Free:
- Buat akun untuk setiap tempat uang. Misalnya rekening gaji, e-wallet belanja, dan akun terpisah untuk dana darurat dan pos tahunan. Memindahkan uang ke akun tabungan dicatat sebagai transfer, bukan pengeluaran, jadi tidak memakan anggaran.
- Buat kategori sesuai pos Anda, seperti Belanja dapur, Sekolah anak, atau Sosial dan ibadah.
- Isi anggaran per kategori. Di menu Anggaran, pilih bulannya lalu isi anggaran tiap kategori pengeluaran. Realisasinya dihitung otomatis dari transaksi pengeluaran di bulan yang sama, lengkap dengan sisa atau kelebihannya. Anggaran berlaku per bulan, jadi isi lagi di awal bulan berikutnya, sekalian menyesuaikan angka dari hasil tinjauan.
- Jadwalkan tagihan rutin. Kontrakan, SPP, dan internet bisa dibuat sebagai transaksi terjadwal. Pilih mode Otomatis agar tercatat sendiri pada tanggalnya, atau mode Pengingat agar Anda diingatkan lewat email dan dashboard lalu mencatatnya sendiri. Paket Free menyimpan hingga 3 jadwal, paket Pro tanpa batas.
- Tinjau dengan laporan per kategori di akhir bulan, dan simpan foto struk belanja besar sebagai lampiran transaksi.
Kalau ingin mencatat berdua dengan pasangan di workspace yang sama, perlu paket Pro, yang memuat hingga 3 orang per workspace. Paket Free untuk satu orang.
FAQ
Berapa persen yang ideal untuk belanja dapur?
Tidak ada angka yang berlaku untuk semua keluarga, karena tergantung jumlah anggota keluarga, kota, dan kebiasaan masak. Patokan terbaik adalah rata-rata belanja dapur Anda sendiri dalam tiga bulan terakhir, lalu turunkan sedikit demi sedikit kalau memang ingin berhemat.
Anggaran dibuat dari gaji suami saja atau penghasilan gabungan?
Kalau keduanya bekerja dan uangnya dipakai untuk kebutuhan bersama, susun dari penghasilan gabungan. Sepakati juga siapa membayar pos apa dan berapa uang pribadi masing-masing, supaya tidak ada yang merasa menanggung lebih banyak tanpa dibicarakan.
THR dan bonus masuk anggaran bulanan?
Sebaiknya tidak. Gunakan THR dan bonus untuk pos tahunan seperti Lebaran, menambah dana darurat, atau melunasi utang, bukan untuk menutup pengeluaran rutin.
Bagaimana kalau penghasilan kami tidak tetap?
Susun anggaran dari penghasilan terendah dalam beberapa bulan terakhir. Kelebihan di bulan yang lebih baik masuk ke dana darurat dan pos tahunan lebih dulu, baru ke tujuan lain.
Apa beda anggaran rumah tangga dengan metode 50/30/20?
Metode 50/30/20 membagi penghasilan ke tiga kelompok besar. Anggaran rumah tangga menurunkannya menjadi pos-pos yang lebih rinci dan memasukkan biaya tahunan. Banyak keluarga memakai 50/30/20 sebagai titik awal, lalu menyesuaikan porsinya dengan kondisi nyata.
Kapan waktu terbaik membuat anggaran?
Beberapa hari sebelum gajian, supaya rencananya sudah siap ketika uang masuk. Setelah itu cukup tinjauan mingguan singkat dan satu tinjauan besar di akhir bulan.
Mulai catat keuangan Anda di Budgetku
Paket Free gratis selamanya, tanpa kartu kredit: akun dan transaksi tanpa batas, anggaran bulanan, serta laporan cashflow.
Artikel terkait
Keuangan Pribadi
Dana Darurat: Berapa Idealnya, Cara Menghitung, dan Cara Mengumpulkannya dari Gaji BulananHitung target dana darurat dari pengeluaran wajib, bagi menjadi tahap 1, 3, dan 9 bulan, lalu kumpulkan lewat setoran rutin di hari gajian. Contoh keluarga fiktif dengan angka lengkap.
Keuangan Pribadi
Cara Mencatat Pengeluaran Harian yang Benar: Contoh 7 Hari + Cara Menemukan Kebocoran UangMulai dari transaksi yang benar-benar terjadi, kelompokkan secukupnya, lalu review setelah tujuh hari agar catatan tidak berhenti sebagai daftar angka.
Keuangan Pribadi
Metode 50/30/20: Cara Membagi Gaji + Contoh Hitungan Rp3 Juta, Rp5 Juta, dan Rp8 JutaBagi penghasilan bersih menjadi kebutuhan, keinginan, dan tabungan, lalu sesuaikan porsinya kalau cicilan atau tanggungan membuat angka 50% tidak realistis.