Keuangan Pribadi
Cara Mencatat Pengeluaran Harian yang Benar: Contoh 7 Hari + Cara Menemukan Kebocoran Uang
Mulai dari transaksi yang benar-benar terjadi, kelompokkan secukupnya, lalu review setelah tujuh hari agar catatan tidak berhenti sebagai daftar angka.
Oleh Tim Budgetku
10 menit baca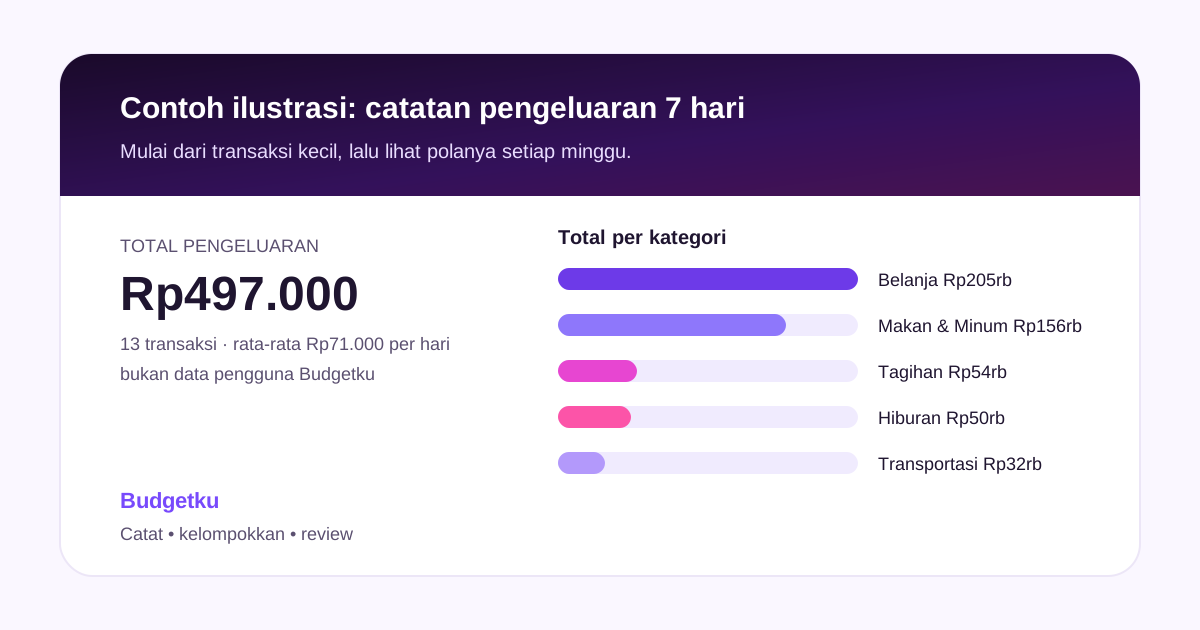
Dalam artikel ini
Pengeluaran jarang terasa berat saat terjadi satu per satu. Parkir Rp5.000, ongkir Rp12.000, atau kopi di sela kerja mudah berlalu tanpa dicatat. Ketika akhir minggu datang, saldo berkurang tetapi sulit menjelaskan ke mana uangnya pergi.
Cara mencatat pengeluaran harian yang berguna tidak harus rumit, dan tidak perlu menghakimi setiap pembelian. Catatan yang baik cukup memberi dua hal: daftar transaksi yang benar-benar terjadi, dan pola yang bisa ditindaklanjuti setelah seminggu.
Cara mencatat pengeluaran harian secara sederhana
Mulailah dengan satu baris untuk setiap uang yang keluar. Tidak perlu menunggu format sempurna atau membuat puluhan kategori. Untuk tiap transaksi, tulis tanggal, nominal, kategori, akun atau cara bayar, dan catatan singkat jika konteksnya membantu.
Format paling sederhana bisa berupa lima kolom berikut.
| Tanggal | Pengeluaran | Kategori | Akun/metode | Nominal |
|---|---|---|---|---|
| Tanggal28 Sep | PengeluaranMakan siang | KategoriMakan & Minum | Akun/metodeE-wallet | NominalRp32.000 |
Satu catatan seperti ini sudah cukup untuk mulai melihat pengeluaran harian. Yang penting nominalnya sesuai kenyataan dan tidak ada transaksi yang dilewati. Detail lain bisa ditambah nanti kalau memang terpakai.
Kenapa pengeluaran kecil sering tidak terasa
Transaksi kecil biasanya tidak punya satu momen yang terasa besar. Ongkir muncul saat checkout, parkir dibayar di perjalanan pulang, lalu jajan ditambahkan karena sedang menunggu. Masing-masing bisa masuk akal. Masalahnya sering bukan di nominal per transaksi, tetapi karena kumpulannya tidak pernah terlihat dalam satu catatan.
Karena itu, jangan langsung memberi label “boros” pada kategori tertentu. Kumpulkan dulu catatannya; setelah seminggu, pola yang berulang bisa dibaca dari angka, bukan ditebak dari ingatan.
Apa saja yang perlu dicatat?
Lima informasi di bawah ini biasanya cukup untuk catatan keuangan pribadi pada tahap awal.
- Tanggal untuk melihat kapan pola tertentu muncul.
- Nominal agar totalnya dapat dihitung tanpa perkiraan.
- Kategori supaya transaksi sejenis bisa dibaca bersama.
- Akun atau metode pembayaran seperti tunai, rekening, QRIS, e-wallet, atau kartu kredit.
- Catatan singkat bila nama transaksi saja tidak cukup, misalnya “makan siang rapat” atau “stok dapur mingguan”.
Untuk transaksi tunai, tulis pengeluarannya saat uang dipakai. Menarik uang dari ATM atau mengisi saldo e-wallet hanya memindahkan uang dari satu tempat ke tempat lain. Jika penarikan itu dicatat sebagai pengeluaran, lalu belanja dengan uang tunainya dicatat lagi, pengeluaran yang sama terhitung dua kali. Catat perpindahan seperti ini sebagai transfer antarakun, atau lewati saja kalau Anda hanya mencatat pengeluaran. Biaya admin top up, kalau ada, tetap dicatat sebagai pengeluaran.
Mencatat pemasukan juga, bukan hanya pengeluaran
Catatan pengeluaran menjawab “uangnya ke mana”. Untuk tahu berapa yang sebenarnya tersisa, Anda juga perlu mencatat uang yang masuk. Formatnya sama: tanggal, sumber pemasukan, kategori, akun penerima, dan nominal.
| Tanggal | Pemasukan | Kategori | Akun | Nominal |
|---|---|---|---|---|
| Tanggal25 Sep | PemasukanGaji bulanan | KategoriGaji | AkunRekening | NominalRp5.000.000 |
| Tanggal27 Sep | PemasukanJual barang bekas | KategoriPenjualan barang | AkunE-wallet | NominalRp150.000 |
| Tanggal30 Sep | PemasukanUang lembur | KategoriBonus | AkunRekening | NominalRp300.000 |
Contoh di atas berjumlah Rp5.450.000. Di akhir bulan, kurangi angka itu dengan total pengeluaran bulan yang sama; selisihnya adalah uang yang benar-benar tersisa, bukan perkiraan dari ingatan.
Beberapa hal yang sering membuat catatan pemasukan meleset:
- Perpindahan antarakun sendiri bukan pemasukan. Uang dari rekening yang dipindah ke e-wallet atau ditarik tunai tetap uang yang sama. Kalau dicatat sebagai pemasukan, uang Anda terlihat bertambah padahal tidak.
- Catat nominal yang benar-benar diterima. Kalau gaji sudah dipotong sebelum masuk rekening, yang dicatat adalah angka yang masuk ke rekening.
- Pemasukan kecil tetap dicatat. Hasil jual barang bekas atau uang lembur jarang terulang, tetapi tanpa dicatat, saldo di catatan tidak akan cocok dengan saldo rekening.
Kategori pemasukan cukup beberapa saja, misalnya Gaji, Bonus, dan satu kategori untuk pemasukan sampingan. Di Budgetku, saat menyiapkan workspace Anda akan melihat saran kategori pemasukan Gaji dan Bonus, plus Investasi yang bisa dicentang sendiri. Untuk akun selain kartu kredit, Budgetku tidak menerima pengeluaran yang lebih besar dari saldo akunnya, jadi pemasukan yang lupa dicatat biasanya cepat ketahuan.
Jangan membuat terlalu banyak kategori di awal
Kategori yang terlalu rinci sering membuat pencatatan tersendat. Anda berhenti di depan pilihan “kopi”, “ngemil”, “makan di luar”, atau “makan kantor”, lalu akhirnya tidak mencatat apa-apa. Gunakan kategori awal yang mudah dipilih dan pecah nanti bila memang ada alasan.
Kategori awal yang cukup untuk banyak orang:
- Makan & Minum
- Transportasi
- Tagihan
- Belanja
- Hiburan
- Kesehatan
- Lainnya
Daftar ini contoh untuk memulai. Di Budgetku versi web, saat pertama menyiapkan workspace Anda akan melihat saran kategori pengeluaran Makan & minum, Transportasi, Sewa, Belanja, dan Tagihan & utilitas, plus Hiburan yang bisa dicentang sendiri. Semuanya bisa dilepas atau diganti namanya, dan Anda bisa menambah kategori sendiri, jadi Kesehatan atau Lainnya tinggal dibuat bila perlu.
Sesuaikan dengan kehidupan Anda. Orang yang berjualan mungkin perlu kategori persediaan atau biaya operasional; orang yang tinggal dengan keluarga mungkin ingin memisahkan kontribusi rumah.
Contoh catatan pengeluaran selama 7 hari
Tabel berikut adalah contoh ilustrasi, bukan data pengguna Budgetku. Angkanya sengaja dibuat sederhana supaya terlihat bagaimana transaksi besar dan kecil bisa dibaca bersama.
| Hari | Pengeluaran | Kategori | Nominal |
|---|---|---|---|
| HariSenin | PengeluaranSarapan | KategoriMakan & Minum | NominalRp25.000 |
| HariSenin | PengeluaranOjek online | KategoriTransportasi | NominalRp12.000 |
| HariSelasa | PengeluaranKopi | KategoriMakan & Minum | NominalRp22.000 |
| HariSelasa | PengeluaranParkir | KategoriTransportasi | NominalRp5.000 |
| HariRabu | PengeluaranMakan siang | KategoriMakan & Minum | NominalRp32.000 |
| HariRabu | PengeluaranBelanja bahan dapur | KategoriBelanja | NominalRp85.000 |
| HariKamis | PengeluaranLangganan streaming | KategoriTagihan | NominalRp54.000 |
| HariKamis | PengeluaranBus | KategoriTransportasi | NominalRp15.000 |
| HariJumat | PengeluaranKopi | KategoriMakan & Minum | NominalRp22.000 |
| HariJumat | PengeluaranCamilan | KategoriMakan & Minum | NominalRp10.000 |
| HariSabtu | PengeluaranBelanja kebutuhan rumah | KategoriBelanja | NominalRp120.000 |
| HariSabtu | PengeluaranMakan malam | KategoriMakan & Minum | NominalRp45.000 |
| HariMinggu | PengeluaranBioskop | KategoriHiburan | NominalRp50.000 |
Total contoh tersebut adalah Rp497.000. Jika dikelompokkan, hasilnya menjadi:
| Kategori | Total |
|---|---|
| KategoriBelanja | TotalRp205.000 |
| KategoriMakan & Minum | TotalRp156.000 |
| KategoriTagihan | TotalRp54.000 |
| KategoriHiburan | TotalRp50.000 |
| KategoriTransportasi | TotalRp32.000 |
| KategoriTotal | TotalRp497.000 |
Beberapa hal yang bisa dibaca dari contoh ini:
- Belanja menjadi kategori terbesar, sekitar 41% dari total, tetapi isinya hanya dua transaksi: bahan dapur dan kebutuhan rumah. Itu belum otomatis masalah; bisa jadi memang jadwal belanja mingguan.
- Transaksi kecil paling sering muncul. Tujuh dari 13 transaksi bernilai Rp25.000 atau kurang, dengan total Rp111.000. Kopi dua kali dan camilan saja sudah Rp54.000, sama dengan langganan streaming sebulan, sedangkan ojek, parkir, dan bus menambah Rp32.000.
- Tidak semua angka berulang setiap minggu. Langganan streaming Rp54.000 biasanya dibayar sebulan sekali, jadi jangan ikut dikalikan empat saat memperkirakan pengeluaran sebulan.
- Dua hari menyumbang lebih dari separuh total. Rabu dan Sabtu berjumlah Rp282.000 karena belanja rumah jatuh di dua hari tersebut.
Bagaimana menemukan “kebocoran” dari catatan tersebut
Makan di luar, hiburan, atau kopi bisa jadi pengeluaran yang memang Anda pilih, jadi jangan buru-buru menyebutnya kebocoran. Pola seperti itu baru perlu diperiksa kalau nominalnya berulang, tidak direncanakan, dan setelah dilihat lagi ternyata tidak sepadan buat Anda.
Dari contoh tadi, ada tiga hal yang bisa diperiksa.
- Frekuensi. Kopi muncul dua kali dan transportasi tiga kali dalam seminggu. Apakah itu lebih sering daripada yang Anda kira?
- Pemicu. Kopi dan camilan semuanya jatuh di hari kerja. Adakah situasi tertentu, misalnya hari lembur atau jam menunggu, yang membuat transaksi kecil muncul?
- Alternatif. Kalau ada pola yang ingin diubah, pilih satu penyesuaian kecil yang realistis untuk minggu depan. Satu perubahan yang benar-benar dijalankan lebih berguna daripada lima rencana penghematan.
Kapan waktu terbaik mencatat transaksi?
Ada dua cara yang sama-sama masuk akal. Mencatat langsung setelah transaksi membuat detail masih segar dan mengurangi risiko lupa. Cara ini cocok jika Anda bisa membuka catatan atau aplikasi dalam beberapa detik setelah membayar.
Cara kedua adalah mencatat sekaligus pada waktu tertentu, misalnya setiap malam. Keuntungannya, Anda tidak perlu berhenti setiap kali membeli sesuatu. Konsekuensinya, Anda perlu waktu khusus dan mungkin harus membuka histori rekening atau e-wallet untuk mengingat transaksi.
Jika catatan malam hari sering bolong, coba catat langsung untuk transaksi tunai dan kecil, lalu cocokkan pembayaran digital dengan histori rekening atau e-wallet pada malam hari. Jika mencatat langsung terasa mengganggu, buat pengingat singkat setelah makan malam. Metode terbaik adalah yang tetap dipakai minggu depan.
Kalau lupa mencatat bagaimana?
Jangan membuang seluruh catatan hanya karena ada dua atau tiga transaksi yang tertinggal. Pulihkan yang masih bisa ditemukan, lalu lanjutkan.
- Periksa histori rekening, kartu, dan e-wallet untuk transaksi digital.
- Buka struk kertas, email pesanan, atau riwayat belanja bila ada.
- Rekonstruksi transaksi tunai dari tempat dan aktivitas yang masih Anda ingat.
- Kalau nominalnya sudah tidak bisa dipastikan, tulis sebagai perkiraan dan beri tanda di catatan, atau lewati saja lalu lanjutkan dari transaksi berikutnya.
Tidak perlu menunggu awal bulan untuk memulai ulang.
Catatan saja belum cukup — review setiap minggu
Sisihkan sekitar 10–15 menit pada akhir minggu untuk membaca catatan. Di tahap ini catatan mulai membantu Anda mengontrol pengeluaran.
Gunakan checklist berikut:
- Kalau Anda mencatat per akun, cocokkan saldo di catatan dengan saldo rekening dan e-wallet. Selisihnya biasanya berasal dari transaksi yang terlewat.
- Hitung total pengeluaran tujuh hari ini.
- Lihat kategori dengan total terbesar dan baca transaksi di dalamnya.
- Tandai transaksi tidak terduga atau yang berulang tanpa rencana.
- Bandingkan dengan batas anggaran jika Anda sudah memilikinya.
- Tentukan satu penyesuaian konkret untuk minggu berikutnya.
Contohnya, setelah melihat Rp54.000 untuk kopi dan camilan, Anda bisa memutuskan membawa minum dari rumah pada dua hari kerja. Kopi di hari lain tetap boleh; bedanya, sekarang pilihan itu dibuat dengan angka yang terlihat.
Buku, spreadsheet, atau aplikasi?
Tidak semua orang perlu memakai alat yang sama. Pilih berdasarkan kebiasaan dan seberapa banyak ringkasan yang Anda butuhkan.
| Alat | Kelebihan | Hal yang perlu dipertimbangkan |
|---|---|---|
| AlatBuku catatan | KelebihanSangat sederhana, mudah dibuka tanpa setup | Hal yang perlu dipertimbangkanTotal dan kategori perlu dijumlahkan sendiri |
| AlatSpreadsheet | KelebihanFleksibel untuk format dan perhitungan | Hal yang perlu dipertimbangkanPerlu membuat template serta disiplin mengisi formula atau kolom |
| AlatAplikasi | KelebihanTransaksi, kategori, dan ringkasan dapat tersusun di satu tempat | Hal yang perlu dipertimbangkanTetap perlu membangun kebiasaan membuka aplikasi dan mengisi transaksi |
Buku cocok jika Anda ingin memulai tanpa layar. Spreadsheet cocok bila Anda senang menyesuaikan format. Aplikasi membantu ketika Anda ingin melihat catatan pengeluaran per kategori atau membandingkannya dengan anggaran tanpa merapikan tabel sendiri. Tidak ada pilihan yang otomatis membuat keuangan rapi; alat hanya mengurangi pekerjaan di bagian tertentu.
Mencatat pengeluaran dengan Budgetku
Kalau Anda ingin pencatatan lebih terstruktur, aplikasi keuangan pribadi seperti Budgetku dapat dipakai untuk mencatat pemasukan dan pengeluaran, memilih akun serta kategori, lalu memantau anggaran dalam satu tempat.
Alurnya bisa dimulai seperti ini:
- Buat akun yang benar-benar Anda pakai, misalnya tunai, rekening, dan e-wallet. Uang yang hanya berpindah tempat, seperti tarik tunai atau isi saldo e-wallet, dicatat sebagai transfer antarakun sehingga tidak terhitung sebagai pengeluaran.
- Tambahkan transaksi pengeluaran dengan nominal, tanggal, kategori, dan catatan bila diperlukan.
- Lampirkan foto atau PDF struk pada transaksi yang ingin disimpan buktinya (JPG, PNG, WebP, atau PDF, maksimal 5 MB per berkas). Di aplikasi Android Budgetku yang sedang disiapkan untuk Google Play, Scan Struk juga membaca isi struk untuk mengisi transaksi. Penjelasannya ada di halaman scan dan simpan struk pengeluaran.
- Buat anggaran bulanan per kategori saat Anda sudah punya gambaran angka yang realistis.
- Saat review mingguan, buka Laporan, atur rentang tanggalnya ke tujuh hari terakhir, lalu lihat arus kas dan rincian pengeluaran per kategori. Realisasi anggaran bulan berjalan ada di halaman Anggaran.
Catatan lama boleh tetap di tempatnya. Mulai saja dari transaksi hari ini dengan kategori sederhana, lalu tambahkan detail ketika memang membantu proses review.
Checklist mulai hari ini
- Pilih satu tempat untuk mencatat: buku, spreadsheet, atau aplikasi.
- Tentukan lima sampai tujuh kategori awal yang mudah dipilih.
- Catat transaksi pertama yang keluar hari ini, termasuk yang tunai.
- Pasang waktu review mingguan yang realistis.
- Setelah tujuh hari, pilih satu pola yang ingin Anda pahami atau ubah.
Tujuh hari dari sekarang, buka lagi catatan Anda dan jalankan checklist review mingguan di atas.
FAQ
Apakah semua pengeluaran kecil perlu dicatat?
Kalau Anda ingin tahu uang habis ke mana, ya, catat juga pengeluaran kecil. Transaksi kecil justru paling sulit diingat saat review. Kategorinya boleh disederhanakan agar prosesnya tetap ringan.
Lebih baik mencatat langsung atau malam hari?
Pilih yang paling mungkin Anda jalankan. Mencatat langsung mengurangi lupa; mencatat malam hari lebih cocok bagi orang yang suka merapikan transaksi sekaligus. Anda juga bisa menggabungkan keduanya.
Berapa kategori pengeluaran yang sebaiknya dibuat?
Mulai dari sekitar lima sampai tujuh kategori besar. Tambahkan kategori baru hanya jika pemisahan itu benar-benar membantu Anda membuat keputusan saat review.
Bagaimana kalau lupa mencatat beberapa transaksi?
Periksa histori pembayaran digital dan struk, catat yang masih dapat dipastikan, lalu lanjutkan dari hari ini. Tidak perlu menghapus seluruh catatan atau menunggu bulan baru.
Apakah pengeluaran tunai juga perlu dicatat?
Perlu, dan catat saat uang tunainya dipakai. Tarik tunai dari ATM hanya memindahkan uang dari rekening ke dompet, jadi catat sebagai transfer ke akun tunai atau lewati saja.
Bagaimana mencatat belanja dengan kartu kredit atau paylater?
Catat belanjanya sebagai pengeluaran dari akun kartu kredit atau paylater saat transaksi terjadi, dengan kategori sesuai barangnya. Saat tagihan dibayar dari rekening, bagian pokok tagihan dicatat sebagai transfer ke akun tersebut supaya belanja yang sama tidak terhitung dua kali. Bunga, denda, atau biaya layanan di tagihan tetap dicatat sebagai pengeluaran.
Mulai catat keuangan Anda di Budgetku
Paket Free gratis selamanya, tanpa kartu kredit: akun dan transaksi tanpa batas, anggaran bulanan, serta laporan cashflow.
Artikel terkait
Keuangan Pribadi
Metode 50/30/20: Cara Membagi Gaji + Contoh Hitungan Rp3 Juta, Rp5 Juta, dan Rp8 JutaBagi penghasilan bersih menjadi kebutuhan, keinginan, dan tabungan, lalu sesuaikan porsinya kalau cicilan atau tanggungan membuat angka 50% tidak realistis.
Keuangan Pribadi
Template Catatan Keuangan Google Sheets Gratis: Struktur, Rumus SUMIFS, dan Cara MemakainyaCukup tiga tab: transaksi sebagai sumber data, anggaran per kategori, dan ringkasan bulanan yang dihitung dengan SUMIFS. Data diketik di satu tempat, sisanya rumus.