Keuangan UMKM
Cara Menghitung HPP untuk UMKM: Rumus, Contoh Kedai Kopi dan Toko Kelontong, sampai Harga Jual
Satu kedai kopi dan satu toko kelontong fiktif: hitung HPP per gelas, tentukan harga jual tanpa tertukar margin dan markup, lalu hitung HPP bulanan dengan stok.
Oleh Tim Budgetku
10 menit baca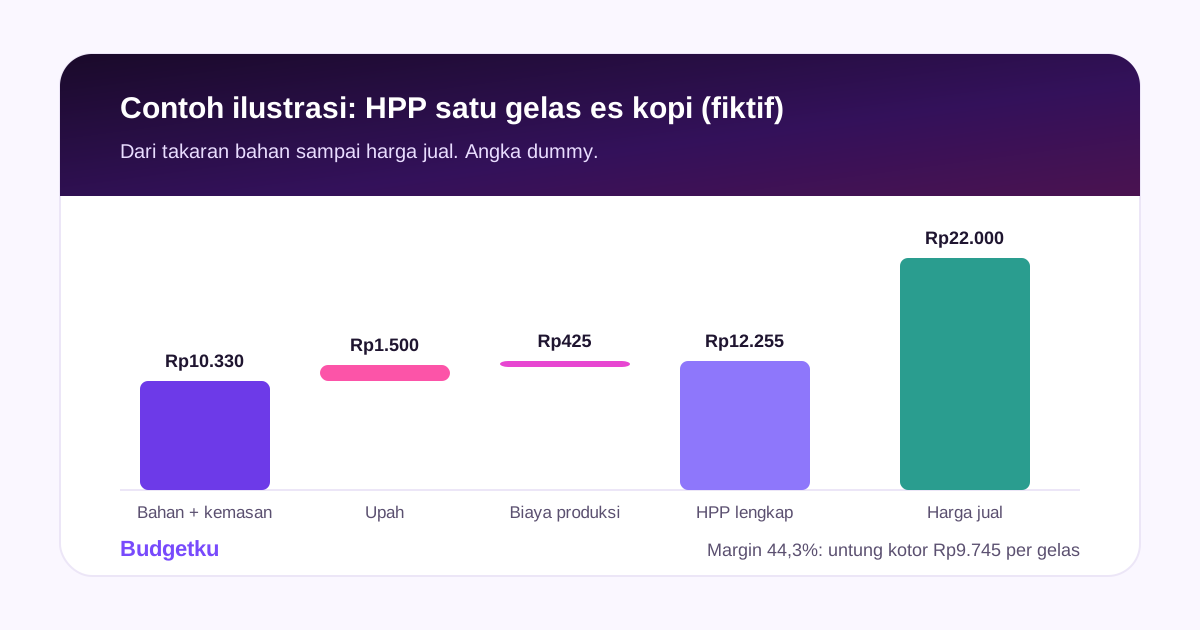
Dalam artikel ini
HPP, atau harga pokok penjualan, adalah biaya langsung dari barang yang terjual. Angka ini dipakai untuk dua hal: menentukan harga jual per produk, dan menghitung laba usaha setiap bulan. Kalau HPP salah, harga jual bisa terlalu murah tanpa disadari, dan laba di laporan terlihat lebih besar dari kenyataannya.
Artikel ini memakai dua usaha fiktif. Yang pertama kedai es kopi susu, untuk menghitung HPP per gelas lalu menentukan harga jual. Yang kedua toko kelontong, untuk menghitung HPP bulanan dengan memperhitungkan stok.
Apa itu HPP?
HPP adalah total biaya yang melekat langsung pada barang yang sudah terjual dalam satu periode. Kata kuncinya terjual. Bahan yang dibeli bulan ini tetapi masih tersimpan di gudang belum menjadi HPP. Bahan itu baru menjadi HPP ketika produknya terjual.
Di laporan laba rugi, HPP menjadi pengurang pertama dari pendapatan:
Laba kotor = pendapatan − HPP
Laba kotor inilah yang dipakai untuk menutup biaya lain seperti sewa, iklan, dan gaji, sebelum tersisa laba bersih. Contoh lengkap susunan laba rugi ada di artikel contoh laporan laba rugi UMKM.
Apa saja yang masuk HPP?
Isinya bergantung pada jenis usaha:
- Usaha dagang (toko, reseller, grosir): harga beli barang dagangan ditambah ongkos angkut sampai barang siap dijual.
- Usaha produksi (makanan, minuman, kerajinan, konveksi): bahan baku, kemasan, tenaga kerja yang langsung membuat produk, dan biaya produksi lain seperti gas, listrik untuk mesin, dan penyusutan alat produksi.
- Usaha jasa: biasanya tidak punya HPP barang. Yang mirip HPP adalah biaya langsung per pekerjaan, misalnya bahan habis pakai atau upah teknisi per proyek.
Yang tidak termasuk HPP: biaya menjual dan menjalankan usaha, misalnya iklan, ongkos kirim ke pembeli, komisi aplikasi pesan-antar atau marketplace, gaji admin, dan sewa toko untuk berjualan. Biaya ini tetap harus tertutup oleh harga jual, tetapi dicatat sebagai beban operasional.
Banyak usaha kecil memakai versi sederhana, yaitu HPP = bahan + kemasan saja, seperti di contoh laporan laba rugi kami. Itu boleh, asal konsisten dari bulan ke bulan. Untuk menentukan harga jual, sebaiknya pakai versi lengkap yang ikut menghitung tenaga kerja dan biaya produksi, supaya upah dan gas tidak terlupa.
Dua rumus HPP yang perlu Anda tahu
1. HPP per unit, untuk menentukan harga jual:
HPP per unit = biaya bahan per unit + kemasan + tenaga kerja langsung per unit + biaya produksi lain per unit
Biaya bahan per unit dihitung dari takaran. Misalnya, kalau 1 kg kopi seharga Rp200.000 dan satu gelas memakai 18 gram, biaya kopinya Rp200.000 ÷ 1.000 × 18 = Rp3.600 per gelas.
2. HPP per periode, untuk laporan bulanan:
HPP = stok awal + pembelian bersih − stok akhir
Pembelian bersih adalah pembelian ditambah ongkos angkut pembelian, dikurangi retur dan potongan dari pemasok. Rumus ini dipakai karena tidak semua yang dibeli bulan ini terjual bulan ini.
Contoh 1: HPP per gelas usaha es kopi susu
“Kopi Teras” adalah kedai es kopi susu gula aren fiktif yang menjual sekitar 1.200 gelas per bulan. Berikut takaran dan biaya per gelasnya.
| Komponen | Harga beli | Takaran per gelas | Biaya per gelas |
|---|---|---|---|
| KomponenKopi | Harga beliRp200.000 per kg | Takaran per gelas18 gram | Biaya per gelasRp3.600 |
| KomponenSusu UHT | Harga beliRp20.000 per liter | Takaran per gelas150 ml | Biaya per gelasRp3.000 |
| KomponenGula aren cair | Harga beliRp60.000 per liter | Takaran per gelas25 ml | Biaya per gelasRp1.500 |
| KomponenEs batu | Harga beliRp10.000 per kantong (20 gelas) | Takaran per gelas1/20 kantong | Biaya per gelasRp500 |
| KomponenSubtotal bahan | Harga beli— | Takaran per gelas— | Biaya per gelasRp8.600 |
| KomponenCadangan susut 5% dari bahan | Harga beli— | Takaran per gelas— | Biaya per gelasRp430 |
| KomponenCup, tutup, dan sedotan | Harga beli— | Takaran per gelas1 set | Biaya per gelasRp1.300 |
| KomponenHPP sederhana | Harga beli— | Takaran per gelas— | Biaya per gelasRp10.330 |
Cadangan susut menutup bahan yang terbuang: susu tumpah, kopi untuk kalibrasi mesin, atau minuman yang harus dibuat ulang. Angka 5% di sini hanya contoh. Untuk usaha Anda, bandingkan pembelian bahan sebulan dengan jumlah produk yang terjual untuk melihat susut yang sebenarnya.
Lalu tambahkan tenaga kerja dan biaya produksi lain. Keduanya dibayar per bulan, jadi dibagi dengan jumlah gelas per bulan:
| Komponen | Per bulan | Per gelas (÷ 1.200) |
|---|---|---|
| KomponenHPP sederhana | Per bulan— | Per gelas (÷ 1.200)Rp10.330 |
| KomponenUpah barista paruh waktu | Per bulanRp1.800.000 | Per gelas (÷ 1.200)Rp1.500 |
| KomponenListrik dan air untuk mesin | Per bulanRp360.000 | Per gelas (÷ 1.200)Rp300 |
| KomponenPenyusutan mesin dan grinder (Rp7.200.000 ÷ 48 bulan) | Per bulanRp150.000 | Per gelas (÷ 1.200)Rp125 |
| KomponenHPP lengkap per gelas | Per bulan— | Per gelas (÷ 1.200)Rp12.255 |
Jadi HPP lengkap satu gelas es kopi susu Kopi Teras sekitar Rp12.255.
Satu catatan: upah barista dan penyusutan nilainya tetap setiap bulan. Kalau penjualan turun menjadi 800 gelas, bagian upah per gelas naik dari Rp1.500 menjadi Rp2.250. Hitung ulang HPP per unit kalau volume penjualan berubah cukup jauh.
Dari HPP ke harga jual
Ada dua cara menghitung keuntungan per produk, dan keduanya sering tertukar:
- Margin dihitung dari harga jual: (harga jual − HPP) ÷ harga jual.
- Markup dihitung dari HPP: (harga jual − HPP) ÷ HPP.
Kalau Anda menargetkan margin tertentu, rumus harga jualnya:
Harga jual = HPP ÷ (1 − target margin)
| Target margin | Hitungan | Harga minimum | Dibulatkan |
|---|---|---|---|
| Target margin40% | HitunganRp12.255 ÷ 0,6 | Harga minimumRp20.425 | DibulatkanRp20.500 |
| Target margin50% | HitunganRp12.255 ÷ 0,5 | Harga minimumRp24.510 | DibulatkanRp25.000 |
| Target margin60% | HitunganRp12.255 ÷ 0,4 | Harga minimumRp30.638 | DibulatkanRp31.000 |
Harga minimum selalu dibulatkan ke atas. Kalau dibulatkan ke bawah, misalnya Rp24.510 menjadi Rp24.500, marginnya turun sedikit di bawah target.
Kopi Teras akhirnya memasang harga Rp22.000, menyesuaikan harga kedai lain di sekitarnya. Dengan harga itu, untung kotornya Rp9.745 per gelas, margin 44,3%, dan markup 79,5%.
Kenapa perbedaan margin dan markup penting? Misalnya pemilik berpikir “ambil untung 50%”, lalu menghitung Rp12.255 × 1,5 = Rp18.383. Itu markup 50%, tetapi marginnya hanya 33,3%. Selisih seperti ini sering membuat usaha yang ramai tetap terasa tidak menghasilkan.
Kalau berjualan lewat aplikasi pesan-antar. Komisi aplikasi bukan HPP, tetapi dipotong dari harga jual, jadi harus ikut dihitung:
Harga jual = HPP ÷ (1 − target margin − persentase komisi)
Dengan target margin 40% dan komisi contoh 20%, harganya Rp12.255 ÷ 0,4 = Rp30.638, dibulatkan ke atas menjadi Rp31.000. Persentase komisi di sini hanya ilustrasi. Cek angka yang berlaku di aplikasi mitra Anda.
Cek titik impas
Titik impas adalah jumlah penjualan saat semua biaya tepat tertutup: belum untung, tetapi juga tidak rugi. Untuk menghitungnya, biaya dipisah menjadi dua:
- Biaya variabel naik turun mengikuti jumlah gelas yang terjual. Untuk Kopi Teras, ini bahan, susut, dan kemasan, yaitu HPP sederhana Rp10.330 per gelas.
- Biaya tetap tetap dibayar berapa pun gelas yang terjual. Upah barista, listrik mesin, dan penyusutan termasuk di sini. Di HPP lengkap ketiganya dibagi rata per gelas, tetapi untuk titik impas ketiganya dihitung utuh per bulan.
| Biaya tetap per bulan | Jumlah |
|---|---|
| Biaya tetap per bulanUpah barista paruh waktu | JumlahRp1.800.000 |
| Biaya tetap per bulanListrik dan air untuk mesin | JumlahRp360.000 |
| Biaya tetap per bulanPenyusutan mesin dan grinder | JumlahRp150.000 |
| Biaya tetap per bulanSewa kios | JumlahRp2.500.000 |
| Biaya tetap per bulanIklan media sosial | JumlahRp500.000 |
| Biaya tetap per bulanUpah pemilik | JumlahRp3.000.000 |
| Biaya tetap per bulanTotal biaya tetap | JumlahRp8.310.000 |
Setiap gelas seharga Rp22.000 menyisakan Rp22.000 − Rp10.330 = Rp11.670 untuk menutup biaya tetap. Angka ini disebut margin kontribusi.
Titik impas = biaya tetap per bulan ÷ margin kontribusi per gelas
Titik impas Kopi Teras = Rp8.310.000 ÷ Rp11.670 = 712,1, dibulatkan ke atas menjadi 713 gelas per bulan, atau sekitar 24 gelas per hari. Dengan penjualan 1.200 gelas, sisa setelah semua biaya sekitar Rp5.694.000.
Jangan memakai HPP lengkap untuk menghitung titik impas. Kalau biaya di luar HPP lengkap (Rp6.000.000) dibagi untung kotor per gelas (Rp9.745), hasilnya 616 gelas. Padahal di 616 gelas, upah barista, listrik mesin, dan penyusutan tetap dibayar penuh, sehingga Kopi Teras justru rugi sekitar Rp1,1 juta.
Perhatikan bahwa upah pemilik sengaja dimasukkan. Banyak pemilik usaha bekerja setiap hari tanpa menggaji diri sendiri, sehingga usahanya terlihat untung padahal belum membayar tenaga mereka.
Contoh 2: HPP bulanan toko kelontong
Toko kelontong tidak menghitung HPP per bungkus mi atau per botol minyak goreng satu per satu. Yang lebih praktis adalah rumus per periode. “Toko Bu Fulanah” adalah toko fiktif yang menghitung stok di hari terakhir setiap bulan.
| Pos | Jumlah |
|---|---|
| PosStok awal bulan (hasil hitung) | JumlahRp18.000.000 |
| PosPembelian barang dagangan | JumlahRp42.000.000 |
| PosOngkos angkut pembelian | JumlahRp600.000 |
| PosRetur barang rusak ke pemasok | Jumlah(Rp400.000) |
| PosPembelian bersih | JumlahRp42.200.000 |
| PosBarang tersedia untuk dijual | JumlahRp60.200.000 |
| PosDiambil untuk keperluan rumah | Jumlah(Rp300.000) |
| PosStok akhir bulan (hasil hitung) | Jumlah(Rp16.500.000) |
| PosHPP bulan ini | JumlahRp43.400.000 |
Dengan penjualan Rp52.000.000, laba kotor Toko Bu Fulanah Rp8.600.000, atau margin kotor 16,5%.
Ada dua hal di contoh ini yang sering terlewat:
- Barang yang diambil untuk rumah. Mi, gula, atau sabun yang dipakai keluarga pemilik tidak terjual, jadi tidak boleh masuk HPP. Catat nilainya dengan harga beli lalu keluarkan dari hitungan.
- Stok yang turun. Stok akhir Rp1.500.000 lebih kecil dari stok awal, artinya sebagian barang yang terjual bulan ini dibeli bulan lalu. Kalau HPP dihitung dari pembelian bersih saja, laba kotor terlihat Rp9.800.000, atau Rp1.200.000 lebih besar dari yang sebenarnya. Selisih itu berasal dari stok yang turun Rp1.500.000 dan tidak ikut terhitung, dikurangi barang rumah Rp300.000 yang justru ikut terhitung sebagai biaya.
Beberapa tips menghitung stok:
- Hitung di hari yang sama setiap bulan, misalnya hari terakhir setelah toko tutup.
- Nilai stok dengan harga beli, bukan harga jual. Memakai harga jual membuat stok akhir terlalu besar dan HPP terlalu kecil.
- Keluarkan barang rusak dan kedaluwarsa dari hitungan, lalu catat nilainya. Kalau angkanya besar dari bulan ke bulan, itu tanda ada yang perlu dibenahi di cara menyimpan atau membeli barang.
Kesalahan umum saat menghitung HPP
- Lupa bahan kecil dan kemasan. Gula, sedotan, plastik, stiker, dan karet gelang terlihat sepele, tetapi bisa mencapai ratusan rupiah per produk.
- Memakai harga beli lama. Kalau harga bahan naik dan HPP tidak diperbarui, margin turun diam-diam. Perbarui setiap kali harga pemasok berubah, atau minimal sebulan sekali.
- Tidak menghitung susut. Bahan yang tumpah, gagal produksi, atau kedaluwarsa tetap sudah dibayar.
- Tidak memasukkan tenaga sendiri. Kalau Anda yang membuat produknya, tenaga itu tetap ada nilainya. Masukkan sebagai upah di HPP lengkap atau sebagai upah pemilik di titik impas.
- Menilai stok dengan harga jual. Hasilnya HPP terlalu kecil dan laba terlalu besar.
- Mencampur belanja pribadi. Belanja dapur rumah yang dibayar dari uang usaha membuat HPP terlihat lebih besar.
- Lupa komisi dan ongkos kirim saat menentukan harga. Keduanya bukan HPP, tetapi tetap mengurangi uang yang Anda terima.
Menghitung HPP dari catatan di Budgetku
Stok opname dan HPP per unit tetap Anda hitung sendiri dengan rumus di atas. Catatan di aplikasi keuangan UMKM Budgetku membantu bagian yang paling sering berantakan, yaitu angka pembelian:
- Buat kategori pengeluaran tersendiri, misalnya Bahan baku, Kemasan, Barang dagangan, dan Ongkos angkut pembelian. Setiap transaksi pengeluaran wajib memakai kategori, jadi pembelian terkelompok sejak dicatat.
- Catat setiap belanja dan lampirkan foto notanya. Lampiran struk tersedia di semua paket, termasuk Free.
- Catat uang retur dari pemasok sebagai pemasukan dengan kategori sendiri, supaya mudah dikurangkan dari pembelian.
- Catat penjualan sebagai pemasukan, misalnya total per hari.
- Di akhir bulan, buka Laporan dan pilih rentang tanggal satu bulan. Laporan pengeluaran per kategori menunjukkan total pembelian untuk dimasukkan ke rumus HPP per periode.
Kalau Anda lebih nyaman menghitung di spreadsheet, template laporan keuangan UMKM bisa dipakai sebagai titik awal. Mulai paket Pro, transaksi dan laporan bisa diekspor ke CSV, atau disinkronkan ke Google Sheets.
FAQ
Apa beda HPP dan harga jual?
HPP adalah biaya langsung untuk menghasilkan atau membeli barang yang terjual. Harga jual adalah harga yang dibayar pembeli. Selisihnya adalah laba kotor, yang masih harus menutup biaya lain seperti sewa dan iklan.
Apakah gaji karyawan masuk HPP?
Upah orang yang langsung membuat produk, seperti barista atau juru masak, boleh dimasukkan ke HPP lengkap. Gaji kasir, admin, atau kurir dicatat sebagai beban operasional. Yang penting caranya konsisten setiap bulan.
Apakah sewa tempat usaha masuk HPP?
Sewa dapur atau ruang produksi yang hanya dipakai untuk membuat produk bisa dimasukkan ke biaya produksi. Sewa toko atau kios untuk berjualan dicatat sebagai beban operasional, lalu diperhitungkan lewat titik impas seperti di contoh Kopi Teras.
Berapa margin yang ideal?
Tidak ada satu angka yang cocok untuk semua usaha. Cara yang lebih berguna adalah mengecek dua hal: apakah margin per produk cukup untuk menutup biaya bulanan di penjualan yang realistis, dan apakah harga jualnya masih masuk akal dibanding pesaing di sekitar Anda.
Seberapa sering HPP perlu dihitung ulang?
Setiap kali harga bahan atau barang dari pemasok berubah cukup besar, dan minimal sebulan sekali. HPP per periode dihitung setiap bulan bersamaan dengan stok opname.
Apakah usaha jasa punya HPP?
Biasanya tidak dalam bentuk barang. Usaha jasa tetap bisa menghitung biaya langsung per pekerjaan, misalnya bahan habis pakai dan upah per proyek, lalu memakainya untuk menentukan tarif dengan rumus margin yang sama.
Mulai catat keuangan Anda di Budgetku
Paket Free gratis selamanya, tanpa kartu kredit: akun dan transaksi tanpa batas, anggaran bulanan, serta laporan cashflow.
Artikel terkait
Keuangan UMKM
Cara Membuat Invoice yang Benar untuk Usaha Kecil: Isi Wajib, Contoh, dan Cara MenagihIsi invoice yang benar, bedanya dengan nota, kuitansi, dan faktur pajak, lalu satu contoh invoice usaha desain fiktif lengkap dengan potongan, PPN untuk PKP, dan cara menagihnya.
Keuangan UMKM
Contoh Laporan Laba Rugi UMKM Sederhana: Dari Transaksi Sebulan sampai Catatan Arus KasSatu usaha kue fiktif, transaksi sebulan dengan angka dummy, lalu laporan laba ruginya langkah demi langkah. Termasuk kenapa laba Rp4,95 juta tetapi kas hanya naik Rp1 juta.