Keuangan UMKM
Arus Kas UMKM: Cara Membuat Laporan dan Proyeksi Arus Kas Sederhana + Contoh
Satu usaha kue fiktif: laporan arus kas sebulan, lalu proyeksi tiga bulan yang menunjukkan kas minus walaupun untung, dan dua cara sederhana untuk mencegahnya.
Oleh Tim Budgetku
10 menit baca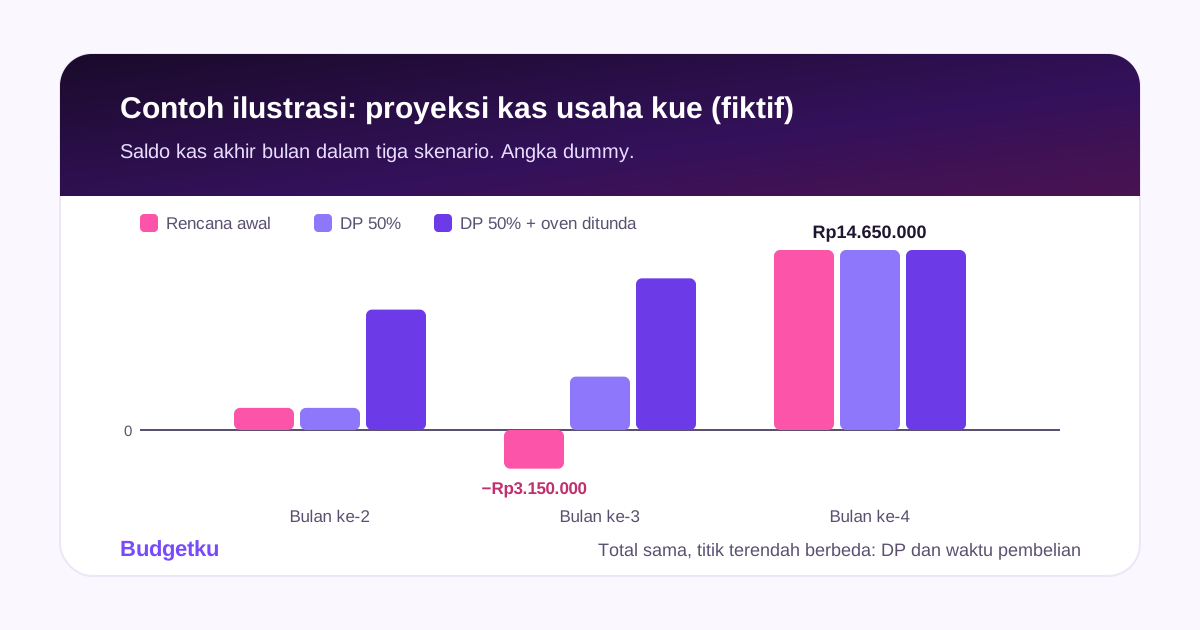
Dalam artikel ini
Banyak usaha kecil berhenti bukan karena rugi, tetapi karena kehabisan uang di saat yang salah: bahan harus dibeli hari ini, sementara pembayaran dari pelanggan baru masuk bulan depan. Laporan arus kas menunjukkan kapan uang benar-benar masuk dan keluar, dan proyeksi arus kas membantu Anda melihat masalah itu beberapa minggu sebelum terjadi.
Di bawah ini ada satu contoh laporan arus kas bulanan, lalu proyeksi tiga bulan ke depan untuk usaha yang sama. Di proyeksi itu, usaha yang jelas untung ternyata sempat kehabisan kas, dan ada dua cara sederhana untuk mencegahnya.
Apa itu arus kas?
Arus kas adalah catatan uang masuk dan uang keluar pada suatu periode, beserta saldo kas di awal dan di akhirnya. Yang dihitung hanya uang tunai dan saldo rekening atau e-wallet usaha, pada saat uang itu benar-benar berpindah.
Ini berbeda dengan laba. Laba rugi mencatat penjualan saat barang dikirim dan biaya saat terjadi, walaupun uangnya belum berpindah. Akibatnya, laba dan kenaikan kas hampir tidak pernah sama. Pesanan yang belum dibayar, stok yang menumpuk, pembelian alat, dan uang yang diambil pemilik membuat keduanya berbeda. Perbandingan lengkapnya ada di contoh laporan laba rugi UMKM.
Tiga kelompok arus kas
Laporan arus kas biasanya membagi uang masuk dan keluar ke dalam tiga kelompok. Pembagian ini mengikuti PSAK 207 tentang laporan arus kas, yang sebelum 2024 bernomor PSAK 2, dan berguna juga untuk usaha kecil karena memisahkan uang dari usaha sehari-hari dari uang untuk alat dan modal.
| Kelompok | Isinya | Contoh di usaha kecil |
|---|---|---|
| KelompokOperasional | IsinyaUang dari kegiatan usaha sehari-hari | Contoh di usaha kecilPenjualan, pelunasan piutang, belanja bahan, kemasan, upah, listrik, ongkos kirim, iklan |
| KelompokInvestasi | IsinyaPembelian atau penjualan aset yang dipakai bertahun-tahun | Contoh di usaha kecilMembeli oven, mixer, etalase, motor untuk antar pesanan; menjual alat lama |
| KelompokPendanaan | IsinyaUang dari dan untuk pemilik serta pemberi pinjaman | Contoh di usaha kecilSetoran modal pemilik, uang yang diambil pemilik (prive), pencairan dan cicilan pokok pinjaman |
Usaha yang sehat biasanya punya arus kas operasional positif: kegiatan sehari-hari menghasilkan uang. Arus kas investasi umumnya negatif karena usaha membeli alat. Arus kas pendanaan bisa positif atau negatif, tergantung apakah ada modal atau pinjaman yang masuk, atau prive dan cicilan yang keluar.
Contoh laporan arus kas sebulan
Kita lanjutkan cerita “Dapur Fulanah”, usaha kue rumahan fiktif dari contoh laporan laba rugi UMKM. Di bulan pertama, kas usahanya Rp5.000.000 di awal bulan. Selama sebulan ada penjualan pre-order dan titip jual, belanja bahan, upah asisten, pembelian mixer, dan uang yang diambil pemilik.
Disusun dengan metode langsung, yaitu dengan menjumlahkan uang yang benar-benar masuk dan keluar, laporannya seperti ini:
| Pos | Jumlah |
|---|---|
| PosSaldo kas awal bulan | JumlahRp5.000.000 |
| PosUang masuk dari pelanggan | JumlahRp14.000.000 |
| PosBahan baku dan kemasan | Jumlah(Rp7.400.000) |
| PosUpah asisten | Jumlah(Rp1.500.000) |
| PosGas dan air, ongkos kirim, iklan, listrik dan internet | Jumlah(Rp1.300.000) |
| PosArus kas operasional | JumlahRp3.800.000 |
| PosPembelian mixer | Jumlah(Rp1.800.000) |
| PosArus kas investasi | Jumlah(Rp1.800.000) |
| PosDiambil pemilik (prive) | Jumlah(Rp1.000.000) |
| PosArus kas pendanaan | Jumlah(Rp1.000.000) |
| PosKenaikan kas bulan ini | JumlahRp1.000.000 |
| PosSaldo kas akhir bulan | JumlahRp6.000.000 |
Angka dalam kurung adalah uang keluar. Kegiatan usaha menghasilkan Rp3.800.000, tetapi Rp1.800.000 dipakai membeli mixer dan Rp1.000.000 diambil pemilik, sehingga kas hanya naik Rp1.000.000. Di bulan yang sama, laba bersihnya Rp4.950.000. Selisihnya bukan kesalahan hitung: pesanan katering Rp1.000.000 baru dibayar bulan depan, stok bertambah Rp200.000, mixer dibayar penuh Rp1.800.000 padahal di laba rugi hanya dibebankan penyusutan Rp50.000, dan ada prive Rp1.000.000.
Cara membuat proyeksi arus kas 3 bulan
Laporan arus kas melihat ke belakang. Proyeksi arus kas melihat ke depan: berapa uang yang diperkirakan masuk dan keluar setiap bulan, dan berapa sisa kas di akhir tiap bulan. Langkahnya:
- Mulai dari saldo kas sekarang. Jumlahkan uang tunai dan saldo rekening usaha hari ini.
- Perkirakan uang masuk per bulan, sesuai kapan pelanggan membayar, bukan kapan barang dikirim. Penjualan tunai masuk di bulan yang sama; pesanan dengan tempo 30 hari masuk bulan berikutnya.
- Perkirakan uang keluar per bulan: belanja rutin, pembelian besar, cicilan, dan prive.
- Hitung saldo akhir tiap bulan, yaitu saldo awal ditambah uang masuk dikurangi uang keluar. Saldo akhir sebuah bulan menjadi saldo awal bulan berikutnya.
- Cari bulan dengan saldo terendah. Kalau ada bulan yang minus, atau mendekati nol, di situlah Anda perlu bertindak sebelum terlambat.
Dapur Fulanah sedang merencanakan tiga bulan berikutnya. Asumsinya:
- Penjualan rutin pre-order dan titip jual sekitar Rp14.000.000 per bulan, dibayar di bulan yang sama.
- Pesanan katering bulan pertama, Rp1.000.000, dibayar di bulan ke-2.
- Belanja rutin, yaitu bahan, kemasan, upah, gas dan air, ongkos kirim, iklan, serta listrik dan internet, sekitar Rp10.200.000 per bulan, sama dengan bulan pertama.
- Pemilik mengambil Rp1.000.000 setiap bulan.
- Sebuah kantor memesan 200 kotak hampers seharga Rp75.000 per kotak, total Rp15.000.000, untuk dikirim di akhir bulan ke-3. Kantor itu membayar 30 hari setelah barang diterima, jadi uangnya masuk di bulan ke-4.
- Untuk pesanan itu, Dapur Fulanah membeli bahan dan kemasan Rp6.750.000 serta membayar tambahan upah Rp1.000.000 di bulan ke-3.
- Pemilik juga berencana membeli oven baru Rp8.000.000 di bulan ke-2 untuk menambah kapasitas produksi ke depan. Pesanan hampers sendiri masih bisa dikerjakan dengan oven yang ada, dibantu upah tambahan tadi.
Pesanan hampers itu menguntungkan: Rp15.000.000 dikurangi bahan Rp6.750.000 dan upah Rp1.000.000 menyisakan Rp7.250.000. Tetapi lihat proyeksi kasnya.
| Pos | Bulan ke-2 | Bulan ke-3 | Bulan ke-4 |
|---|---|---|---|
| PosSaldo kas awal | Bulan ke-2Rp6.000.000 | Bulan ke-3Rp1.800.000 | Bulan ke-4(Rp3.150.000) |
| PosPenjualan rutin | Bulan ke-2Rp14.000.000 | Bulan ke-3Rp14.000.000 | Bulan ke-4Rp14.000.000 |
| PosPelunasan katering | Bulan ke-2Rp1.000.000 | Bulan ke-3— | Bulan ke-4— |
| PosPembayaran hampers | Bulan ke-2— | Bulan ke-3— | Bulan ke-4Rp15.000.000 |
| PosTotal uang masuk | Bulan ke-2Rp15.000.000 | Bulan ke-3Rp14.000.000 | Bulan ke-4Rp29.000.000 |
| PosBelanja rutin | Bulan ke-2(Rp10.200.000) | Bulan ke-3(Rp10.200.000) | Bulan ke-4(Rp10.200.000) |
| PosBahan dan kemasan hampers | Bulan ke-2— | Bulan ke-3(Rp6.750.000) | Bulan ke-4— |
| PosUpah tambahan | Bulan ke-2— | Bulan ke-3(Rp1.000.000) | Bulan ke-4— |
| PosOven baru | Bulan ke-2(Rp8.000.000) | Bulan ke-3— | Bulan ke-4— |
| PosPrive | Bulan ke-2(Rp1.000.000) | Bulan ke-3(Rp1.000.000) | Bulan ke-4(Rp1.000.000) |
| PosTotal uang keluar | Bulan ke-2(Rp19.200.000) | Bulan ke-3(Rp18.950.000) | Bulan ke-4(Rp11.200.000) |
| PosSaldo kas akhir | Bulan ke-2Rp1.800.000 | Bulan ke-3(Rp3.150.000) | Bulan ke-4Rp14.650.000 |
Di bulan ke-3, saldo kas Dapur Fulanah minus Rp3.150.000. Dalam praktik, saldo minus berarti bahan hampers tidak bisa dibeli, atau harus ditutup dengan uang pribadi atau utang mendadak. Padahal di akhir bulan ke-4, setelah kantor membayar, kasnya justru naik menjadi Rp14.650.000. Usahanya untung; masalahnya ada di waktu uang masuk dan keluar.
Memperbaiki proyeksi: tiga skenario
Proyeksi bisa dihitung ulang dengan beberapa perubahan sebelum keputusan diambil. Dapur Fulanah mencoba dua perubahan:
- Meminta uang muka (DP) 50% saat pesanan dikonfirmasi di awal bulan ke-3, yaitu Rp7.500.000. Sisanya, Rp7.500.000, tetap dibayar di bulan ke-4.
- Menunda pembelian oven ke bulan ke-4, setelah pembayaran hampers masuk.
| Skenario | Akhir bulan ke-2 | Akhir bulan ke-3 | Akhir bulan ke-4 |
|---|---|---|---|
| SkenarioRencana awal | Akhir bulan ke-2Rp1.800.000 | Akhir bulan ke-3(Rp3.150.000) | Akhir bulan ke-4Rp14.650.000 |
| SkenarioDP 50% di awal bulan ke-3 | Akhir bulan ke-2Rp1.800.000 | Akhir bulan ke-3Rp4.350.000 | Akhir bulan ke-4Rp14.650.000 |
| SkenarioDP 50% dan oven dibeli bulan ke-4 | Akhir bulan ke-2Rp9.800.000 | Akhir bulan ke-3Rp12.350.000 | Akhir bulan ke-4Rp14.650.000 |
Ketiga skenario berakhir di angka yang sama, Rp14.650.000, karena total uang masuk dan keluar tidak berubah. Yang berubah adalah titik terendahnya: dari minus Rp3.150.000, menjadi Rp1.800.000, lalu Rp9.800.000.
Berapa saldo terendah yang cukup aman? Tidak ada aturan baku. Satu patokan praktis adalah menyisakan kas setidaknya sebesar pengeluaran rutin sebulan di luar bahan baku dan kemasan. Untuk Dapur Fulanah, upah, gas dan air, ongkos kirim, iklan, serta listrik dan internet berjumlah Rp2.800.000. Dengan patokan itu, skenario DP saja masih menyisakan Rp1.800.000 di bulan ke-2, di bawah Rp2.800.000. Skenario ketiga, DP ditambah menunda oven, aman di setiap bulan.
Satu catatan: saldo di proyeksi ini adalah saldo akhir bulan. Di tengah bulan saldo bisa lebih rendah, misalnya kalau pembelian besar dibayar di awal bulan sebelum penjualan masuk. Karena itu, sisakan ruang di atas patokan, atau atur waktu pembayaran besar setelah uang masuk.
Tanda arus kas bermasalah dan cara memperbaikinya
Beberapa tanda yang sering muncul sebelum usaha kehabisan kas, beserta langkah yang bisa langsung diambil:
- Banyak pelanggan belum membayar. Tagih dengan invoice yang mencantumkan tanggal jatuh tempo dan cara bayar yang jelas, minta DP untuk pesanan besar, dan perpendek tempo pembayaran kalau bisa. Panduannya ada di cara membuat invoice untuk usaha kecil.
- Stok menumpuk. Uang yang tertahan di bahan atau barang dagangan tidak bisa dipakai membayar biaya lain. Belanja sesuai pesanan atau perputaran barang, bukan sekadar karena ada diskon grosir.
- Harga jual tidak menutup biaya. Kalau setiap bulan kas turun walaupun penjualan ramai, cek ulang HPP dan harga jual dengan kalkulator HPP.
- Uang pribadi dan uang usaha tercampur. Arus kas usaha jadi sulit dibaca. Ambil prive dalam jumlah tetap, misalnya sebulan sekali, dan simpan uang usaha di rekening tersendiri. Pemisahan ini juga menjadi asumsi dasar SAK EMKM, standar akuntansi untuk UMKM dari Ikatan Akuntan Indonesia.
- Pembelian besar menghabiskan kas sekaligus. Hitung dulu di proyeksi. Kalau perlu, tunda pembelian sampai ada uang masuk yang pasti, atau pertimbangkan cicilan dengan memperhitungkan bunganya.
- Tidak ada cadangan sama sekali. Sisihkan sebagian kas setiap bulan sampai mencapai patokan cadangan Anda, sebelum dipakai untuk ekspansi.
Template laporan arus kas
Kalau Anda ingin mulai dari spreadsheet, template laporan keuangan UMKM gratis dari Budgetku berisi sheet Kas Harian, Laba Rugi sederhana, dan Arus Kas sederhana. Cukup catat uang masuk dan keluar setiap hari di sheet Kas Harian; ringkasan bulanannya terisi sendiri. Template ini bisa dibuka di Excel dan Google Sheets.
Untuk proyeksi, buat tabel seperti contoh di atas di sheet baru: satu kolom per bulan, baris uang masuk dan uang keluar, lalu baris saldo akhir yang menjadi saldo awal bulan berikutnya.
Mencatat arus kas di Budgetku
Di aplikasi keuangan UMKM Budgetku, arus kas tersusun dari transaksi yang Anda catat:
- Buat akun untuk setiap tempat uang usaha, misalnya kas laci, rekening bank, dan e-wallet. Saldo setiap akun terlihat terpisah.
- Catat setiap penjualan sebagai pemasukan dan setiap belanja sebagai pengeluaran, dengan kategori. Memindahkan uang dari kas laci ke rekening dicatat sebagai transfer antarakun, bukan pemasukan, sehingga tidak terhitung dua kali.
- Buka menu Laporan dan pilih rentang tanggal. Grafik Cashflow menampilkan pemasukan dan pengeluaran per hari, minggu, atau bulan, menyesuaikan panjang rentang yang dipilih. Laporan ini tersedia di semua paket, termasuk Free. Grafiknya tidak memisahkan arus kas operasional, investasi, dan pendanaan, jadi buat kategori tersendiri untuk peralatan, prive, dan pinjaman supaya mudah dipisahkan.
- Kirim invoice untuk pesanan dengan tempo. Setelah invoice dikirim, setiap pembayaran, termasuk DP dan pelunasan, dicatat di invoice itu. Kalau pembayaran dicatat ke salah satu akun, transaksi pemasukannya dibuat otomatis, jadi tidak perlu dicatat lagi secara manual. Invoice yang melewati jatuh tempo ditandai Terlewat, jadi piutang yang perlu ditagih mudah terlihat. Paket Free mencakup 1 invoice, Pro 3, dan Business tanpa batas.
- Jadwalkan pengeluaran rutin seperti sewa, upah, atau cicilan di Transaksi terjadwal, supaya kewajiban yang akan datang tidak terlupa. Paket Free mencakup 3 jadwal.
Budgetku tidak membuat proyeksi arus kas secara otomatis. Gunakan total pemasukan dari P&L dan pengeluaran per kategori dari laporan Budgetku sebagai dasar asumsi, lalu susun proyeksinya di spreadsheet.
FAQ
Apa beda laba dan arus kas?
Laba adalah penjualan dikurangi biaya pada periode terjadinya, termasuk pesanan yang belum dibayar. Arus kas adalah uang yang benar-benar masuk dan keluar. Usaha bisa untung tetapi kasnya minus, seperti Dapur Fulanah di bulan ke-3, atau kasnya naik padahal sedang rugi, misalnya karena baru menerima pinjaman.
Apakah UMKM wajib membuat laporan arus kas?
Menurut SAK EMKM paragraf 3.9, standar akuntansi untuk entitas mikro, kecil, dan menengah dari Ikatan Akuntan Indonesia, laporan keuangan minimum terdiri dari laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Laporan arus kas tidak termasuk di dalamnya. Meski begitu, laporan dan proyeksi arus kas sangat berguna untuk mengelola usaha sehari-hari, dan pihak seperti bank atau calon investor bisa saja memintanya.
Apa beda metode langsung dan tidak langsung?
Metode langsung menjumlahkan uang yang masuk dan keluar, seperti contoh laporan Dapur Fulanah di atas. Metode tidak langsung dimulai dari laba bersih, lalu disesuaikan dengan pos yang bukan uang tunai, seperti penyusutan, piutang, dan perubahan stok. Contohnya ada di bagian “Catatan arus kas” pada contoh laporan laba rugi UMKM: empat baris pertama tabel “Dari laba ke kas” mengubah laba bersih Rp4.950.000 menjadi arus kas operasional Rp3.800.000. Untuk usaha kecil, metode langsung biasanya lebih mudah dibuat dan dibaca.
Pinjaman usaha masuk kelompok arus kas yang mana?
Uang dari pencairan pinjaman dan cicilan pokoknya masuk arus kas pendanaan. Bunga yang dibayar sebaiknya dicatat terpisah, dan untuk usaha kecil yang penting kelompoknya sama dari bulan ke bulan supaya laporannya bisa dibandingkan. Yang perlu diingat, pencairan pinjaman menambah kas tetapi bukan pendapatan usaha.
Seberapa sering proyeksi arus kas perlu dibuat?
Untuk usaha kecil, proyeksi tiga bulan yang diperbarui setiap bulan biasanya cukup. Perbarui lebih cepat setiap ada pesanan besar, pembelian alat, atau perubahan tempo pembayaran pelanggan, karena hal-hal itulah yang paling cepat mengubah saldo kas.
Mulai catat keuangan Anda di Budgetku
Paket Free gratis selamanya, tanpa kartu kredit: akun dan transaksi tanpa batas, anggaran bulanan, serta laporan cashflow.
Artikel terkait
Keuangan UMKM
Contoh Laporan Laba Rugi UMKM Sederhana: Dari Transaksi Sebulan sampai Catatan Arus KasSatu usaha kue fiktif, transaksi sebulan dengan angka dummy, lalu laporan laba ruginya langkah demi langkah. Termasuk kenapa laba Rp4,95 juta tetapi kas hanya naik Rp1 juta.
Keuangan UMKM
Cara Membuat Invoice yang Benar untuk Usaha Kecil: Isi Wajib, Contoh, dan Cara MenagihIsi invoice yang benar, bedanya dengan nota, kuitansi, dan faktur pajak, lalu satu contoh invoice usaha desain fiktif lengkap dengan potongan, PPN untuk PKP, dan cara menagihnya.
Keuangan UMKM
Cara Menghitung HPP untuk UMKM: Rumus, Contoh Kedai Kopi dan Toko Kelontong, sampai Harga JualSatu kedai kopi dan satu toko kelontong fiktif: hitung HPP per gelas, tentukan harga jual tanpa tertukar margin dan markup, lalu hitung HPP bulanan dengan stok.