Keuangan UMKM
Contoh Laporan Laba Rugi UMKM Sederhana: Dari Transaksi Sebulan sampai Catatan Arus Kas
Satu usaha kue fiktif, transaksi sebulan dengan angka dummy, lalu laporan laba ruginya langkah demi langkah. Termasuk kenapa laba Rp4,95 juta tetapi kas hanya naik Rp1 juta.
Oleh Tim Budgetku
8 menit baca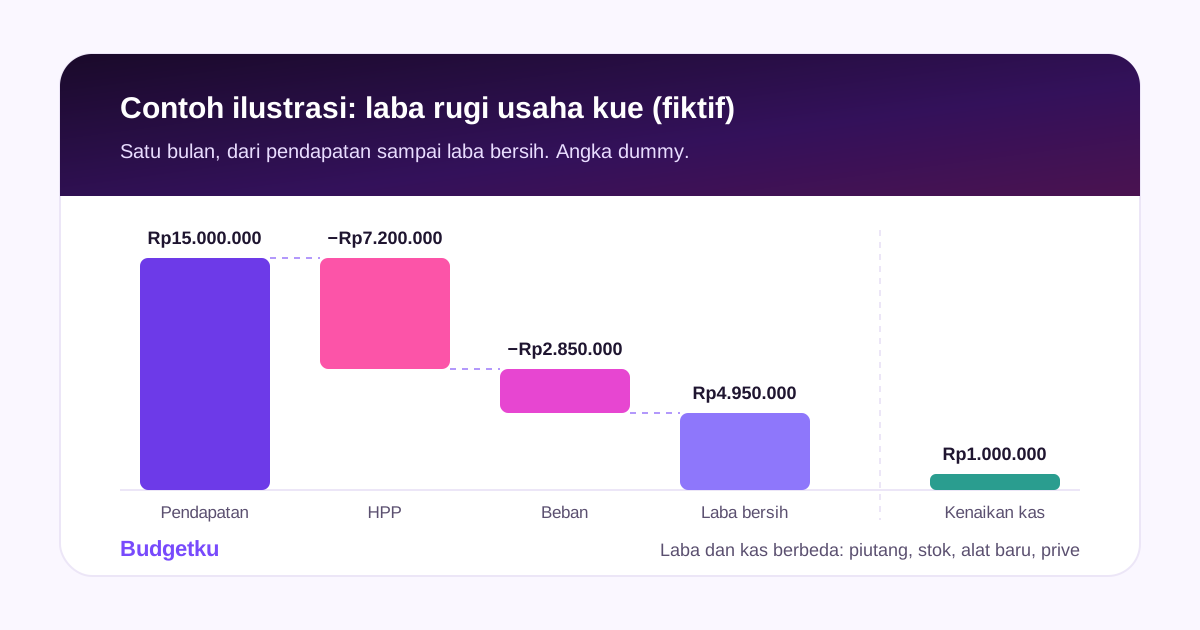
Dalam artikel ini
Laporan laba rugi menjawab satu pertanyaan: dalam satu periode, usaha Anda untung atau rugi, dan berapa besarnya. Rumus dasarnya pendapatan dikurangi harga pokok penjualan (HPP), lalu dikurangi beban operasional. Hasilnya laba bersih.
Supaya tidak berhenti di teori, artikel ini memakai satu usaha fiktif dengan transaksi selama sebulan. Dari catatan itu kita susun laporan laba rugi langkah demi langkah, lalu bandingkan dengan arus kasnya. Di bagian itu terlihat kenapa usaha yang “untung” bisa saja kasnya hanya naik sedikit.
Apa itu laporan laba rugi?
Laporan laba rugi merangkum pendapatan dan biaya dalam satu periode, biasanya sebulan. Untuk UMKM, susunan sederhananya seperti ini:
- Pendapatan. Nilai penjualan barang atau jasa pada periode itu, termasuk pesanan yang sudah dikirim tetapi belum dibayar.
- Harga pokok penjualan (HPP). Biaya bahan atau barang yang terjual.
- Laba kotor. Pendapatan dikurangi HPP.
- Beban operasional. Biaya menjalankan usaha di luar bahan: upah, listrik, ongkos kirim, iklan, dan sejenisnya.
- Laba bersih. Laba kotor dikurangi beban operasional.
Yang tidak termasuk: uang yang diambil pemilik untuk keperluan pribadi, setoran modal, pinjaman, dan pembelian alat yang dipakai bertahun-tahun. Pengambilan pemilik dan pembelian alat muncul di contoh berikut.
Skenario: usaha kue rumahan “Dapur Sekar”
Dapur Sekar adalah usaha kue rumahan fiktif. Pemiliknya menerima pesanan kue lewat pre-order mingguan, menitipkan sebagian kue di sebuah kafe, dan sesekali menerima pesanan katering kantor. Ia dibantu satu asisten paruh waktu.
Kondisi di awal bulan:
- Uang usaha di kas dan rekening: Rp5.000.000.
- Sisa bahan baku dan kemasan di dapur: senilai Rp500.000.
Transaksi selama satu bulan
Berikut semua uang yang masuk dan keluar selama sebulan. Penjualan pre-order dicatat per minggu agar tabelnya ringkas.
| Tgl | Keterangan | Kategori | Masuk | Keluar |
|---|---|---|---|---|
| Tgl2 | KeteranganTepung, gula, mentega, telur | KategoriBahan baku | Masuk— | KeluarRp2.400.000 |
| Tgl3 | KeteranganKotak kue dan stiker | KategoriKemasan | Masuk— | KeluarRp600.000 |
| Tgl5 | KeteranganPenjualan pre-order minggu 1 | KategoriPenjualan | MasukRp3.200.000 | Keluar— |
| Tgl9 | KeteranganBelanja bahan baku | KategoriBahan baku | Masuk— | KeluarRp2.100.000 |
| Tgl10 | KeteranganGas LPG dan air galon | KategoriOperasional dapur | Masuk— | KeluarRp250.000 |
| Tgl12 | KeteranganPenjualan pre-order minggu 2 | KategoriPenjualan | MasukRp2.800.000 | Keluar— |
| Tgl14 | KeteranganOngkos kirim kurir | KategoriOngkir | Masuk— | KeluarRp350.000 |
| Tgl16 | KeteranganBelanja bahan baku | KategoriBahan baku | Masuk— | KeluarRp2.300.000 |
| Tgl19 | KeteranganPenjualan pre-order minggu 3 | KategoriPenjualan | MasukRp3.500.000 | Keluar— |
| Tgl20 | KeteranganIklan media sosial | KategoriPemasaran | Masuk— | KeluarRp300.000 |
| Tgl22 | KeteranganMixer baru | KategoriPeralatan | Masuk— | KeluarRp1.800.000 |
| Tgl25 | KeteranganListrik dan internet, bagian usaha | KategoriUtilitas | Masuk— | KeluarRp400.000 |
| Tgl26 | KeteranganPenjualan pre-order minggu 4 | KategoriPenjualan | MasukRp3.000.000 | Keluar— |
| Tgl30 | KeteranganPembayaran titip jual dari kafe | KategoriPenjualan titip jual | MasukRp1.500.000 | Keluar— |
| Tgl30 | KeteranganUpah asisten paruh waktu | KategoriUpah | Masuk— | KeluarRp1.500.000 |
| Tgl30 | KeteranganDiambil pemilik untuk keperluan pribadi | KategoriPrive | Masuk— | KeluarRp1.000.000 |
| Tgl— | KeteranganTotal | Kategori— | MasukRp14.000.000 | KeluarRp13.000.000 |
Ada tiga hal yang tidak terlihat di tabel uang masuk dan keluar, tetapi penting untuk laba rugi:
- Pesanan katering yang belum dibayar. Tanggal 28, Dapur Sekar mengirim 40 kotak kue ke sebuah kantor senilai Rp1.000.000. Kantornya baru membayar bulan depan.
- Sisa stok di akhir bulan. Setelah dihitung, bahan baku dan kemasan yang tersisa di dapur senilai Rp700.000.
- Umur pakai mixer. Mixer Rp1.800.000 diperkirakan dipakai sekitar 3 tahun, atau 36 bulan.
Menyusun laporan laba rugi langkah demi langkah
1. Pendapatan
Pendapatan dihitung dari penjualan yang terjadi bulan ini, bukan hanya uang yang sudah diterima. Penjualan pre-order Rp12.500.000, titip jual Rp1.500.000, dan pesanan katering Rp1.000.000 yang sudah dikirim. Totalnya Rp15.000.000, walaupun uang yang benar-benar masuk baru Rp14.000.000.
2. Harga pokok penjualan
Bahan yang dibeli bulan ini tidak semuanya terpakai. Karena itu HPP dihitung dengan memperhitungkan stok:
HPP = stok awal + pembelian bahan dan kemasan − stok akhir
Untuk Dapur Sekar: Rp500.000 + Rp6.800.000 + Rp600.000 − Rp700.000 = Rp7.200.000. Pembelian bahan baku Rp6.800.000 adalah jumlah tiga kali belanja: Rp2.400.000, Rp2.100.000, dan Rp2.300.000.
3. Laba kotor
Pendapatan Rp15.000.000 dikurangi HPP Rp7.200.000 menghasilkan laba kotor Rp7.800.000.
4. Beban operasional
Masukkan biaya menjalankan usaha bulan ini: upah, utilitas, ongkos kirim, iklan, serta gas dan air. Mixer tidak dibebankan sekaligus Rp1.800.000, karena dipakai bertahun-tahun. Cara sederhananya, bagi harga mixer dengan perkiraan umur pakainya: Rp1.800.000 ÷ 36 bulan = Rp50.000 per bulan. Bagian ini disebut penyusutan.
Uang Rp1.000.000 yang diambil pemilik untuk keperluan pribadi tidak dimasukkan sebagai beban. Itu prive, yaitu pengambilan dari laba atau modal, bukan biaya usaha.
5. Laba bersih
Laba kotor Rp7.800.000 dikurangi total beban operasional Rp2.850.000 menghasilkan laba bersih Rp4.950.000.
Hasilnya: contoh laporan laba rugi UMKM
| Pos | Jumlah |
|---|---|
| PosPenjualan pre-order | JumlahRp12.500.000 |
| PosPenjualan titip jual | JumlahRp1.500.000 |
| PosPesanan katering (belum dibayar) | JumlahRp1.000.000 |
| PosTotal pendapatan | JumlahRp15.000.000 |
| PosHarga pokok penjualan | Jumlah(Rp7.200.000) |
| PosLaba kotor | JumlahRp7.800.000 |
| PosUpah asisten | Jumlah(Rp1.500.000) |
| PosListrik dan internet | Jumlah(Rp400.000) |
| PosOngkos kirim | Jumlah(Rp350.000) |
| PosIklan | Jumlah(Rp300.000) |
| PosGas dan air | Jumlah(Rp250.000) |
| PosPenyusutan mixer | Jumlah(Rp50.000) |
| PosTotal beban operasional | Jumlah(Rp2.850.000) |
| PosLaba bersih sebelum pajak | JumlahRp4.950.000 |
Angka dalam kurung adalah pengurang. Laporan seperti ini cukup untuk menjawab pertanyaan utama pemilik usaha: apakah harga jual sudah menutup bahan dan biaya, dan berapa yang tersisa.
Catatan arus kas: kenapa laba berbeda dengan kenaikan kas
Kalau dilihat dari rekening, uang usaha Dapur Sekar hanya bertambah dari Rp5.000.000 menjadi Rp6.000.000. Itu bukan berarti laporan laba ruginya salah. Arus kas mencatat kapan uang benar-benar masuk dan keluar, sedangkan laba rugi mencatat kapan penjualan dan biaya terjadi.
| Arus kas | Jumlah |
|---|---|
| Arus kasSaldo kas awal bulan | JumlahRp5.000.000 |
| Arus kasUang masuk dari penjualan | JumlahRp14.000.000 |
| Arus kasUang keluar untuk operasional | Jumlah(Rp10.200.000) |
| Arus kasArus kas dari operasional | JumlahRp3.800.000 |
| Arus kasPembelian mixer | Jumlah(Rp1.800.000) |
| Arus kasDiambil pemilik (prive) | Jumlah(Rp1.000.000) |
| Arus kasKenaikan kas bulan ini | JumlahRp1.000.000 |
| Arus kasSaldo kas akhir bulan | JumlahRp6.000.000 |
Uang keluar untuk operasional Rp10.200.000 adalah semua pengeluaran di tabel transaksi selain mixer dan prive. Selisih antara laba dan kenaikan kas bisa dijelaskan satu per satu:
| Dari laba ke kas | Jumlah |
|---|---|
| Dari laba ke kasLaba bersih | JumlahRp4.950.000 |
| Dari laba ke kasPenyusutan, bukan uang keluar | JumlahRp50.000 |
| Dari laba ke kasPesanan katering belum dibayar | Jumlah(Rp1.000.000) |
| Dari laba ke kasStok bertambah (Rp700.000 − Rp500.000) | Jumlah(Rp200.000) |
| Dari laba ke kasPembelian mixer | Jumlah(Rp1.800.000) |
| Dari laba ke kasPrive | Jumlah(Rp1.000.000) |
| Dari laba ke kasKenaikan kas | JumlahRp1.000.000 |
Pelajarannya: usaha bisa untung tetapi kasnya seret, misalnya karena banyak pembeli belum membayar, stok menumpuk, atau ada pembelian alat. Sebaliknya, kas yang naik belum tentu berarti untung. Karena itu kedua laporan sebaiknya dibaca bersama.
Membaca hasilnya
Beberapa angka yang bisa langsung dihitung dari laporan Dapur Sekar:
- Margin laba kotor 52%. Dari setiap Rp100.000 penjualan, sekitar Rp48.000 habis untuk bahan dan kemasan. Kalau harga bahan naik dan harga jual tetap, angka inilah yang pertama turun.
- Margin laba bersih 33%. Laba bersih Rp4.950.000 dari pendapatan Rp15.000.000.
- Laba ini belum termasuk upah pemilik. Pemilik Dapur Sekar bekerja hampir setiap hari, tetapi tidak menggaji dirinya sendiri. Bandingkan laba bersih dengan penghasilan yang Anda butuhkan, supaya jelas apakah usaha ini sudah layak menopang Anda.
- Piutang perlu ditagih. Rp1.000.000 dari katering sudah dihitung sebagai pendapatan tetapi belum ada di rekening. Catat siapa yang belum membayar dan kapan jatuh temponya.
Kesalahan umum saat membuat laba rugi UMKM
- Mencampur uang pribadi dan usaha. Belanja rumah tangga yang dibayar dari kas usaha membuat beban terlihat lebih besar dan laba lebih kecil dari kenyataan.
- Mencatat pembelian alat sebagai beban sekaligus. Di contoh ini, laba bersih bulan berjalan akan turun Rp1.750.000 kalau mixer dibebankan penuh.
- Lupa pesanan yang belum dibayar. Pendapatan terlihat lebih kecil di bulan pengiriman, lalu terlihat lebih besar di bulan pembayaran.
- Tidak menghitung stok. Kalau stok akhir diabaikan, semua belanja bahan dianggap terpakai dan HPP terlalu besar. Di contoh ini selisihnya Rp200.000.
- Kategori yang tidak konsisten. Bahan baku yang kadang dicatat sebagai “belanja” dan kadang “dapur” membuat HPP sulit dihitung. Tentukan kategori sejak awal.
Kalau masih mencatat dengan spreadsheet, template laporan keuangan UMKM bisa dipakai sebagai titik awal untuk catatan kas harian dan rekap bulanan.
Menyusun laporan ini dari catatan di Budgetku
Di aplikasi keuangan UMKM Budgetku, setiap penjualan dicatat sebagai pemasukan dan setiap belanja sebagai pengeluaran. Setiap transaksi pemasukan dan pengeluaran wajib memakai kategori, jadi kategori seperti di tabel transaksi Dapur Sekar terbentuk sejak dicatat.
Di menu Laporan, pilih rentang tanggal satu bulan. Anda akan melihat:
- Cashflow: pemasukan dan pengeluaran per hari, minggu, atau bulan.
- P&L: total pemasukan, total pengeluaran, dan selisihnya selama periode itu.
- Pengeluaran per kategori: berapa yang keluar untuk bahan baku, kemasan, upah, dan seterusnya.
Laporan ini tersedia di semua paket, termasuk Free. Ekspor CSV untuk laporan tersedia mulai paket Pro.
Satu hal yang perlu dipahami: P&L di Budgetku dihitung dari transaksi pemasukan dan pengeluaran yang dicatat dalam rentang tanggal itu. Pesanan yang belum dibayar, perubahan stok, dan penyusutan tidak ikut dihitung. Kalau Dapur Sekar mencatat mixer dan prive sebagai pengeluaran, P&L-nya menunjukkan pemasukan Rp14.000.000, pengeluaran Rp13.000.000, dan selisih Rp1.000.000. Angka itu lebih dekat ke arus kas daripada ke laba rugi di atas.
Jadi pakai angka per kategori dari Budgetku sebagai bahan, lalu lakukan penyesuaian seperti contoh tadi: tambahkan pesanan yang belum dibayar, hitung HPP dengan stok, dan ganti pembelian alat dengan penyusutannya. Supaya penyesuaian ini mudah:
- Buat kategori Peralatan dan Prive tersendiri, sehingga keduanya gampang dikeluarkan dari hitungan.
- Pisahkan keuangan pribadi di workspace lain. Lebih dari satu workspace tersedia mulai paket Pro.
- Di paket Business, sinkron Google Sheets menambahkan tab Laba-Rugi berisi pemasukan dan pengeluaran per kategori untuk 12 bulan terakhir.
Budgetku tidak membuat neraca dan tidak mengelola stok. Kalau Anda membutuhkan neraca, misalnya karena diminta pihak lain, gunakan software akuntansi atau minta bantuan akuntan.
FAQ
Apa beda laporan laba rugi dan laporan arus kas?
Laba rugi mencatat penjualan dan biaya saat terjadi, termasuk pesanan yang belum dibayar dan penyusutan alat. Arus kas mencatat kapan uang benar-benar masuk dan keluar. Di contoh Dapur Sekar, labanya Rp4.950.000 tetapi kasnya hanya naik Rp1.000.000.
Seberapa sering laporan laba rugi perlu dibuat?
Untuk usaha kecil, sebulan sekali sudah cukup untuk melihat tren dan mengambil keputusan, misalnya soal harga jual. Yang penting periodenya konsisten agar bisa dibandingkan dari bulan ke bulan.
Apakah pembelian alat seperti mixer atau etalase dimasukkan ke beban?
Tidak sekaligus. Alat yang dipakai bertahun-tahun dibebankan sedikit demi sedikit lewat penyusutan, misalnya harga alat dibagi perkiraan umur pakainya dalam bulan.
Uang yang diambil pemilik untuk kebutuhan pribadi masuk beban?
Tidak. Itu prive, pengambilan dari laba atau modal usaha. Kalau dicatat sebagai beban, laba usaha terlihat lebih kecil dari kenyataannya.
Bagaimana kalau saya tidak sempat menghitung stok?
Untuk sementara, HPP bisa dihitung dari pembelian bahan saja. Hasilnya cukup mendekati kalau stok di dapur atau gudang tidak banyak berubah dari bulan ke bulan. Kalau stok sering naik turun, hitung sisa stok setidaknya sebulan sekali.
Apakah Budgetku bisa membuat neraca?
Tidak. Budgetku menyediakan laporan arus kas, P&L, dan pengeluaran per kategori dari transaksi yang Anda catat. Neraca perlu dibuat dengan software akuntansi atau oleh akuntan.
Mulai catat keuangan Anda di Budgetku
Paket Free gratis selamanya, tanpa kartu kredit: akun dan transaksi tanpa batas, anggaran bulanan, serta laporan cashflow.