Keuangan UMKM
Cara Membuat Invoice yang Benar untuk Usaha Kecil: Isi Wajib, Contoh, dan Cara Menagih
Isi invoice yang benar, bedanya dengan nota, kuitansi, dan faktur pajak, lalu satu contoh invoice usaha desain fiktif lengkap dengan potongan, PPN untuk PKP, dan cara menagihnya.
Oleh Tim Budgetku
9 menit baca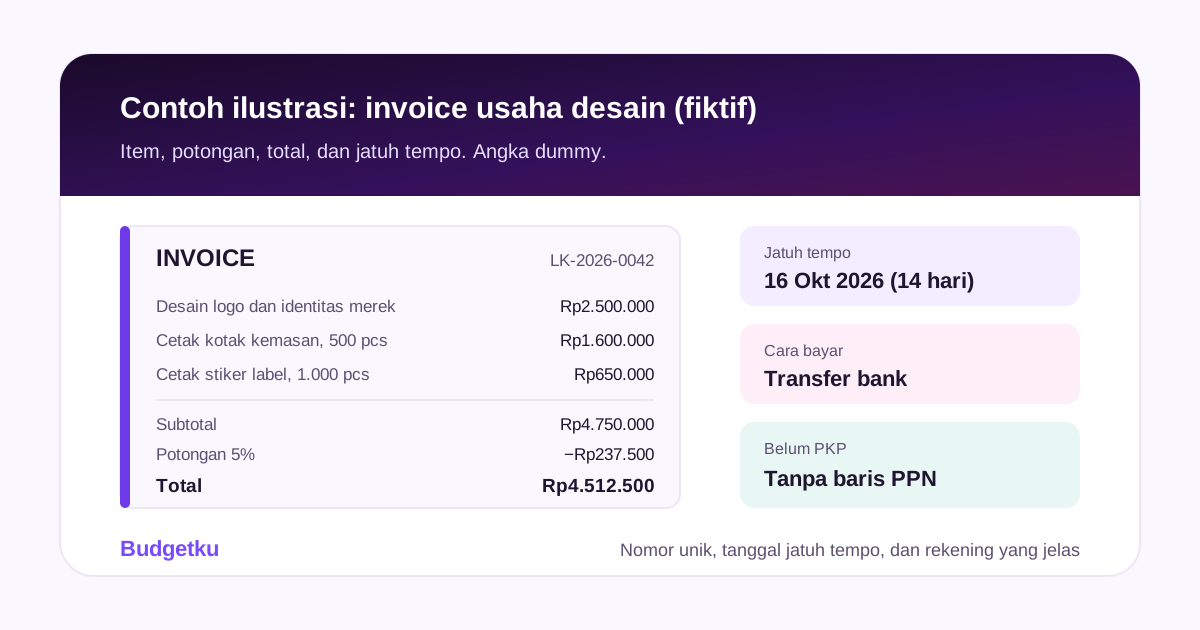
Dalam artikel ini
Invoice adalah surat tagihan yang Anda kirim ke pelanggan setelah barang dikirim atau pekerjaan selesai. Invoice yang rapi membuat pelanggan tahu persis apa yang ditagih, berapa, sampai kapan, dan ke mana harus membayar. Invoice yang asal-asalan sering berujung pada pembayaran yang molor atau salah transfer.
Artikel ini membahas isi invoice yang benar, bedanya dengan nota, kuitansi, dan faktur pajak, lalu satu contoh invoice usaha kecil yang dihitung lengkap. Di bagian akhir ada cara memberi nomor, mengatur jatuh tempo, dan menagih invoice yang belum dibayar.
Apa itu invoice?
Invoice adalah dokumen dari penjual kepada pembeli yang berisi rincian barang atau jasa, jumlah yang harus dibayar, dan batas waktu pembayarannya. Invoice dibuat sebelum uangnya diterima. Selama belum dibayar, nilai invoice itu adalah piutang usaha Anda.
Invoice paling sering dipakai oleh usaha yang menjual dengan tempo, misalnya jasa desain, konsultan, katering kantor, percetakan, atau pemasok yang mengirim barang lalu ditagih di akhir bulan. Kalau pembeli selalu membayar di tempat saat itu juga, yang Anda butuhkan biasanya cukup nota atau struk.
Beda invoice, nota, kuitansi, dan faktur pajak
Empat dokumen ini sering tertukar, padahal fungsinya berbeda:
| Dokumen | Kapan dibuat | Fungsinya |
|---|---|---|
| DokumenInvoice | Kapan dibuatSebelum dibayar | FungsinyaMenagih pembayaran: rincian, total, jatuh tempo, cara bayar |
| DokumenNota atau struk | Kapan dibuatSaat transaksi tunai | FungsinyaRincian pembelian yang langsung dibayar di tempat |
| DokumenKuitansi | Kapan dibuatSetelah dibayar | FungsinyaBukti bahwa uang sudah diterima penjual |
| DokumenFaktur pajak | Kapan dibuatSaat penyerahan oleh PKP | FungsinyaBukti pungutan PPN, dibuat lewat sistem Direktorat Jenderal Pajak |
Dua hal yang perlu diingat:
- Invoice bukan faktur pajak. Faktur pajak hanya dibuat oleh Pengusaha Kena Pajak (PKP) dan diterbitkan lewat aplikasi resmi DJP, seperti Coretax DJP atau e-Faktur. Mencantumkan PPN di invoice tidak membuat invoice itu menjadi faktur pajak.
- Tidak semua usaha memungut PPN. Pengusaha kecil dengan peredaran usaha sampai Rp4,8 miliar setahun tidak wajib dikukuhkan sebagai PKP, walaupun boleh memilih menjadi PKP. Usaha yang belum PKP tidak memungut PPN, jadi invoice-nya tidak memuat baris PPN.
Isi invoice yang benar
Gunakan daftar ini setiap kali membuat invoice:
- Kata “Invoice” di bagian atas, supaya jelas ini tagihan dan bukan penawaran harga.
- Identitas penjual: nama usaha, alamat, nomor telepon atau email. Cantumkan NPWP kalau usaha Anda PKP atau pelanggan memintanya.
- Identitas pembeli: nama orang atau perusahaan yang ditagih, alamat, dan nama kontak.
- Nomor invoice yang unik dan berurutan.
- Tanggal terbit dan tanggal jatuh tempo. Tuliskan tanggalnya, bukan hanya “14 hari”.
- Rincian item: deskripsi yang spesifik, jumlah, harga satuan, dan total per baris.
- Subtotal, potongan harga kalau ada, PPN kalau Anda PKP, dan total yang harus dibayar.
- Cara pembayaran: nama bank, nomor rekening, dan nama pemilik rekening, ditambah permintaan menulis nomor invoice di berita transfer.
- Catatan tambahan seperti nomor pesanan dari pelanggan, termin pembayaran, atau uang muka yang sudah diterima.
Deskripsi item sebaiknya bisa dipahami orang yang tidak ikut dalam pembicaraan. “Desain logo dan identitas merek, 3 kali revisi” lebih jelas daripada “Jasa desain”. Bagian keuangan pelanggan sering kali bukan orang yang memesan.
Contoh invoice usaha kecil
“Lentera Kreatif” adalah usaha desain dan cetak fiktif milik perorangan yang belum PKP. Pelanggannya, “Toko Roti Sinar Pagi”, memesan desain logo, kotak kemasan, dan stiker label. Sebagai pelanggan baru, toko roti itu mendapat potongan 5%.
| Bagian invoice | Isi |
|---|---|
| Bagian invoicePenjual | IsiLentera Kreatif, Jl. Melati No. 8, Pekanbaru |
| Bagian invoiceDitagihkan kepada | IsiToko Roti Sinar Pagi, u.p. Ibu Fulanah |
| Bagian invoiceNomor invoice | IsiLK-2026-0042 |
| Bagian invoiceTanggal terbit | Isi2 Oktober 2026 |
| Bagian invoiceJatuh tempo | Isi16 Oktober 2026 (14 hari) |
| Deskripsi | Jumlah | Harga satuan | Total |
|---|---|---|---|
| DeskripsiDesain logo dan identitas merek, 3 kali revisi | Jumlah1 paket | Harga satuanRp2.500.000 | TotalRp2.500.000 |
| DeskripsiCetak kotak kemasan roti 20 × 20 cm | Jumlah500 pcs | Harga satuanRp3.200 | TotalRp1.600.000 |
| DeskripsiCetak stiker label 5 × 5 cm | Jumlah1.000 pcs | Harga satuanRp650 | TotalRp650.000 |
| DeskripsiSubtotal | Jumlah— | Harga satuan— | TotalRp4.750.000 |
| DeskripsiPotongan pelanggan baru 5% | Jumlah— | Harga satuan— | Total(Rp237.500) |
| DeskripsiTotal yang harus dibayar | Jumlah— | Harga satuan— | TotalRp4.512.500 |
Di bawah tabel, Lentera Kreatif menulis cara pembayaran: transfer ke rekening atas nama usaha, dengan berita transfer “LK-2026-0042”. Karena belum PKP, tidak ada baris PPN.
Angka dalam kurung adalah pengurang. Potongan dihitung dari subtotal: 5% × Rp4.750.000 = Rp237.500.
Kalau penjual sudah PKP
Misalkan Lentera Kreatif sudah PKP. Sejak 1 Januari 2025, berdasarkan PMK 131 Tahun 2024, tarif PPN menjadi 12%. Untuk barang dan jasa yang bukan barang mewah, tarif itu dikenakan atas dasar pengenaan pajak (DPP) nilai lain sebesar 11/12 dari harga jual (untuk barang) atau penggantian (untuk jasa), sehingga besarnya PPN tetap sama dengan 11% dari harga.
| Pos | Jumlah |
|---|---|
| PosHarga setelah potongan | JumlahRp4.512.500 |
| PosDPP nilai lain (11/12 × Rp4.512.500) | JumlahRp4.136.458 |
| PosPPN 12% × DPP nilai lain | JumlahRp496.375 |
| PosTotal yang harus dibayar | JumlahRp5.008.875 |
Hasilnya sama dengan 11% × Rp4.512.500 = Rp496.375. Potongan harga yang dicantumkan dalam faktur pajak tidak termasuk harga jual atau penggantian, jadi PPN dihitung dari harga setelah potongan. Selain invoice, PKP tetap wajib membuat faktur pajak untuk penyerahan ini lewat aplikasi DJP.
Cara memberi nomor invoice
Nomor invoice berfungsi sebagai kunci: pelanggan menyebutnya saat membayar, dan Anda memakainya untuk mencocokkan transfer yang masuk. Aturannya sederhana:
- Unik dan berurutan. Jangan memakai ulang nomor, termasuk nomor invoice yang dibatalkan.
- Memuat tahun, supaya urutan mudah dibaca dan tidak tertukar antartahun. Contohnya LK-2026-0042: kode usaha, tahun, lalu nomor urut.
- Jangan dihapus kalau batal. Tandai invoice itu sebagai dibatalkan dan simpan, lalu terbitkan invoice baru dengan nomor berikutnya. Lubang di urutan nomor membuat pembukuan sulit dicek.
Termin pembayaran dan menagih invoice yang belum dibayar
Termin adalah batas waktu pembayaran yang Anda sepakati dengan pelanggan, misalnya 7, 14, atau 30 hari sejak invoice terbit. Sepakati termin sebelum pekerjaan dimulai, lalu tulis tanggal jatuh temponya di invoice.
Untuk pekerjaan besar, banyak usaha meminta uang muka. Misalnya Toko Roti Sinar Pagi membayar uang muka Rp2.000.000. Invoice tetap mencantumkan total Rp4.512.500, ditambah baris “sudah dibayar Rp2.000.000” dan “sisa tagihan Rp2.512.500”.
Selama belum lunas, sisa tagihan itu adalah piutang. Di laporan laba rugi, penjualannya sudah dihitung walaupun uangnya belum masuk. Contohnya ada di artikel contoh laporan laba rugi UMKM, pada pesanan katering yang dibayar bulan berikutnya.
Alur menagih yang sopan tetapi tegas:
- Tiga hari sebelum jatuh tempo, kirim pengingat singkat berisi nomor invoice, total, dan tanggal jatuh tempo.
- Di hari jatuh tempo, tanyakan apakah pembayaran sudah diproses.
- Setelah lewat jatuh tempo, hubungi kontak yang memesan dan bagian keuangannya, lalu sepakati tanggal bayar yang baru.
- Catat setiap pembayaran yang masuk, termasuk pembayaran sebagian, agar sisa tagihan selalu benar.
Setelah pelanggan melunasi, kirimkan kuitansi atau tanda terima kalau diminta. Kuitansi yang menyebut penerimaan uang lebih dari Rp5.000.000 terutang bea meterai Rp10.000 menurut UU Nomor 10 Tahun 2020. Invoice yang hanya berisi tagihan umumnya tidak termasuk dokumen yang wajib bermeterai. Kalau ragu untuk dokumen tertentu, tanyakan ke konsultan pajak.
Kesalahan umum saat membuat invoice
- Tidak menulis tanggal jatuh tempo. Tanpa tanggal yang jelas, pelanggan menganggap tidak ada batas waktu.
- Deskripsi terlalu umum. “Jasa” atau “barang” membuat bagian keuangan pelanggan harus bertanya dulu sebelum membayar.
- Rekening tidak lengkap atau atas nama orang lain. Pelanggan bisnis sering ragu mentransfer ke rekening pribadi yang namanya berbeda dengan nama usaha. Kalau memang memakai rekening pribadi, jelaskan di invoice.
- Nomor invoice ganda atau melompat. Mencocokkan pembayaran jadi sulit, terutama kalau pelanggan membayar beberapa invoice sekaligus.
- Mencantumkan PPN padahal belum PKP. Usaha yang belum PKP tidak memungut PPN.
- Mengubah invoice yang sudah dikirim. Kalau ada yang salah, batalkan dan terbitkan invoice baru, supaya pelanggan dan Anda memegang dokumen yang sama.
- Tidak mencatat pembayaran sebagian. Sisa tagihan jadi kabur, dan pelanggan bisa ditagih dua kali.
Membuat invoice di Budgetku
Di Budgetku, invoice dibuat dari aplikasi yang sama dengan catatan keuangan usaha Anda. Alurnya:
- Tambahkan pelanggan. Invoice selalu ditagihkan ke pelanggan yang sudah tersimpan.
- Buat draft invoice: pilih pelanggan, tanggal terbit, dan tanggal jatuh tempo, lalu isi catatan kalau perlu.
- Isi item: deskripsi, jumlah, harga satuan, dan PPN per item. Tarif default-nya 11% dan bisa diubah per item, termasuk menjadi 0%. Kalau usaha Anda belum PKP, ubah PPN setiap item menjadi 0%. Belum ada kolom potongan tersendiri, jadi untuk potongan seperti di contoh, isi harga satuan setelah potongan dan jelaskan di catatan.
- Terbitkan. Invoice mendapat nomor otomatis dengan format seperti INV-2026-000001, itemnya dikunci, dan pelanggan yang punya alamat email menerima pemberitahuan. Invoice bisa dicetak, disimpan sebagai PDF, atau dibagikan lewat link publik yang berlaku 90 hari.
- Catat pembayaran saat uang masuk, termasuk pembayaran bertahap. Budgetku menjumlahkan yang sudah dibayar, menampilkan sisa tagihan, dan mengubah status menjadi Lunas setelah totalnya terpenuhi. Kalau pembayaran dicatat ke salah satu akun, transaksi pemasukannya dibuat otomatis.
Status invoice terdiri dari Draft, Terkirim, Lunas, Terlewat, dan Dibatalkan. Invoice yang melewati jatuh tempo dan belum lunas ditandai Terlewat, jadi tagihan yang perlu dikejar mudah terlihat. Invoice yang dibatalkan tetap tersimpan beserta nomornya.
Laporan di Budgetku dihitung dari transaksi yang tercatat. Pemasukan dari invoice baru masuk laporan saat pembayarannya dicatat, jadi invoice yang belum dibayar, termasuk yang dibatalkan, tidak menambah pemasukan. Kalau invoice dibatalkan setelah ada pembayaran yang dicatat, transaksi pemasukannya tidak ikut terhapus. Kalau uang itu dikembalikan ke pelanggan, catat pengembaliannya sendiri.
Beberapa batasan per paket. Batas invoice dan pelanggan dihitung dari jumlah yang tersimpan, bukan per bulan. Paket Free bisa menyimpan 1 invoice dan 1 pelanggan, dengan watermark Budgetku. Paket Pro bisa menyimpan 3 invoice dan 3 pelanggan tanpa watermark, dan paket Business tanpa batas. Invoice yang dibatalkan dan pelanggan yang diarsipkan tidak ikut dihitung. Info rekening, logo, tanda tangan, dan stempel usaha pada invoice, serta invoice berulang untuk tagihan rutin, tersedia di paket Business.
Budgetku tidak membuat atau mengirim faktur pajak ke DJP, dan tidak memproses pembayaran dari pelanggan Anda. Pelanggan tetap membayar lewat transfer atau cara lain yang Anda sepakati.
FAQ
Apakah invoice sama dengan faktur?
Dalam percakapan sehari-hari, “faktur” sering dipakai untuk menyebut invoice. Tetapi faktur pajak adalah dokumen lain: bukti pungutan PPN yang hanya dibuat oleh PKP lewat aplikasi DJP. Invoice biasa tidak menggantikan faktur pajak.
Usaha saya belum PKP. Bolehkah mencantumkan PPN di invoice?
Tidak. Yang memungut PPN adalah Pengusaha Kena Pajak. Kalau belum PKP, invoice cukup memuat subtotal, potongan kalau ada, dan total.
Berapa lama jatuh tempo yang wajar?
Tidak ada aturan baku. Untuk usaha kecil, 7 sampai 14 hari umum dipakai. Pelanggan perusahaan kadang meminta 30 hari karena jadwal pembayaran internal mereka. Yang penting disepakati di awal dan tertulis di invoice.
Apakah invoice harus diberi meterai?
Invoice yang hanya berisi tagihan umumnya tidak wajib bermeterai. Bea meterai Rp10.000 terutang pada dokumen yang menyebut penerimaan uang atau pelunasan utang di atas Rp5.000.000, seperti kuitansi. Untuk dokumen tertentu yang meragukan, tanyakan ke konsultan pajak.
Bagaimana kalau ada kesalahan di invoice yang sudah dikirim?
Batalkan invoice itu, simpan sebagai arsip, lalu terbitkan invoice baru dengan nomor berikutnya. Beri tahu pelanggan bahwa invoice lama tidak berlaku.
Kapan penjualan dari invoice dicatat sebagai pendapatan?
Di laporan laba rugi, penjualan dicatat saat barang dikirim atau pekerjaan selesai, walaupun invoice belum dibayar. Di catatan arus kas, uangnya baru dicatat saat pembayaran benar-benar masuk. Laporan di Budgetku mengikuti uang yang tercatat: pemasukan dari invoice masuk ke laporan saat pembayarannya dicatat.
Mulai catat keuangan Anda di Budgetku
Paket Free gratis selamanya, tanpa kartu kredit: akun dan transaksi tanpa batas, anggaran bulanan, serta laporan cashflow.
Artikel terkait
Keuangan UMKM
Cara Menghitung HPP untuk UMKM: Rumus, Contoh Kedai Kopi dan Toko Kelontong, sampai Harga JualSatu kedai kopi dan satu toko kelontong fiktif: hitung HPP per gelas, tentukan harga jual tanpa tertukar margin dan markup, lalu hitung HPP bulanan dengan stok.
Keuangan UMKM
Contoh Laporan Laba Rugi UMKM Sederhana: Dari Transaksi Sebulan sampai Catatan Arus KasSatu usaha kue fiktif, transaksi sebulan dengan angka dummy, lalu laporan laba ruginya langkah demi langkah. Termasuk kenapa laba Rp4,95 juta tetapi kas hanya naik Rp1 juta.